am Grundpreis laut Projektdaten; steuerliche Anerkennung nur nach individueller Prüfung und Bescheinigung.
Aus Geschichte wird Zukunft
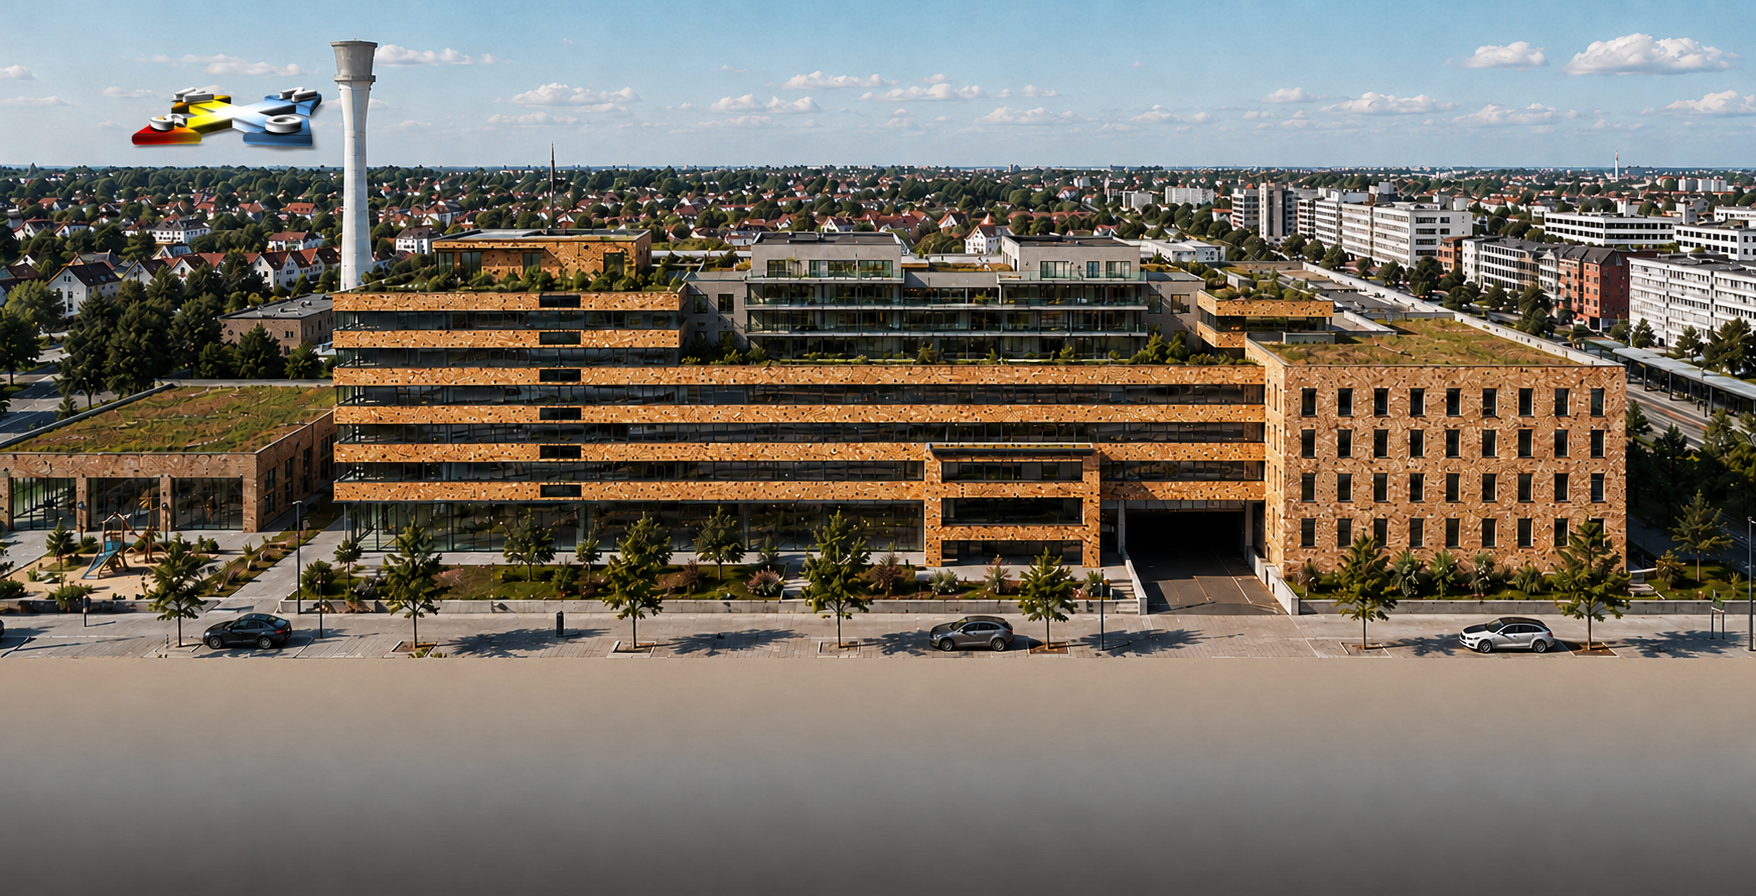
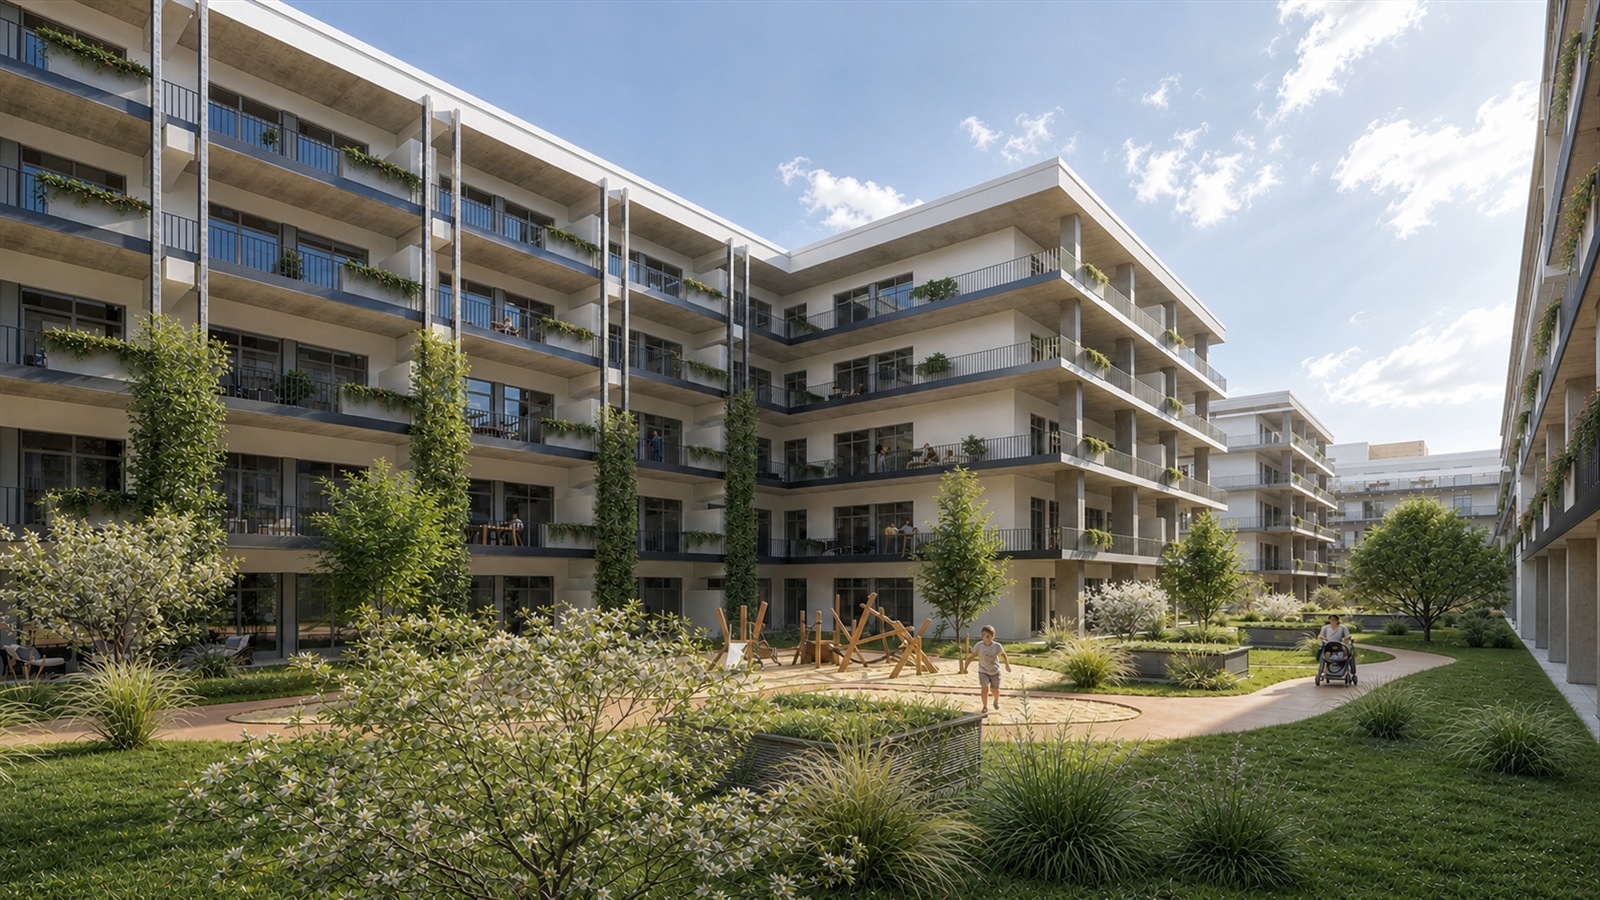
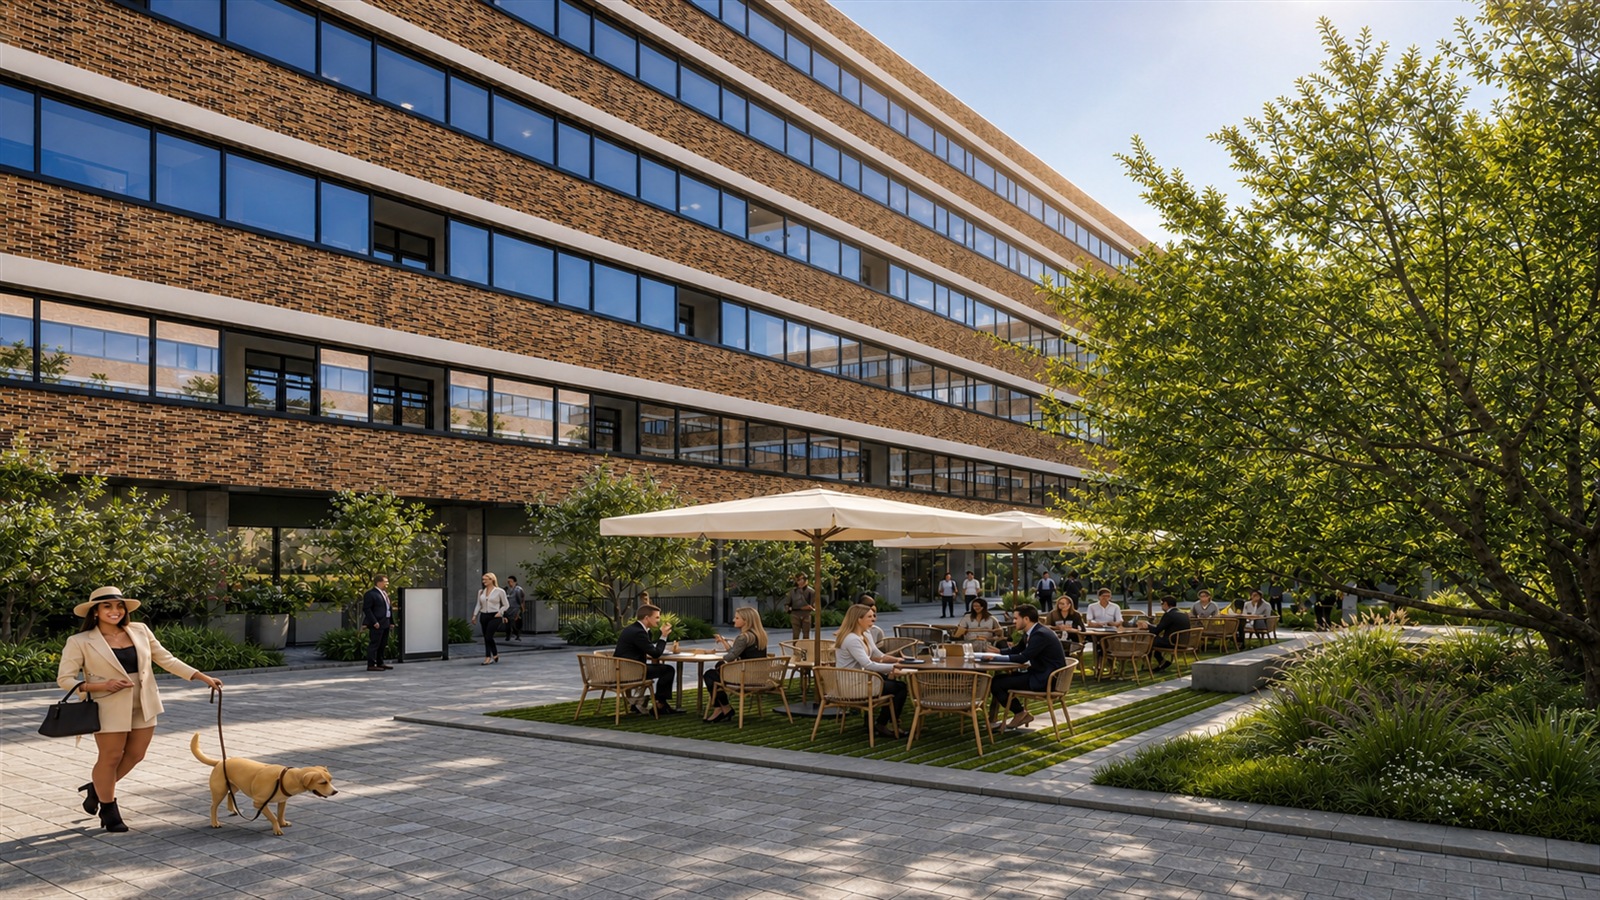
Premiumwohnen im neuen Quelle-Quartier
KP+ Immo-Invest verbindet ausgewählte Eigentumswohnungen mit präzisen Projektdaten, Grundrissen und einem vollständig verknüpften Selbstrechner für Finanzierung, Steuerwirkung, Nettomiete, Cashflow und Portfolio-Exit.
projektspezifisch, laut Anbieter bis zu sieben Jahre garantiert; Konditionen je Einheit prüfen.
Fertigstellung laut Projektplanung zum 31.12.2028.
über die Sparkasse Fürth – bonitätsabhängig und vorbehaltlich Kreditprüfung.
 Wohnung auswählenFilter, 3D-Etagen-Simulation und 2D-Etagenplänei
 Filter zur Auswahl der für dich passenden Eigentumswohnung(en)
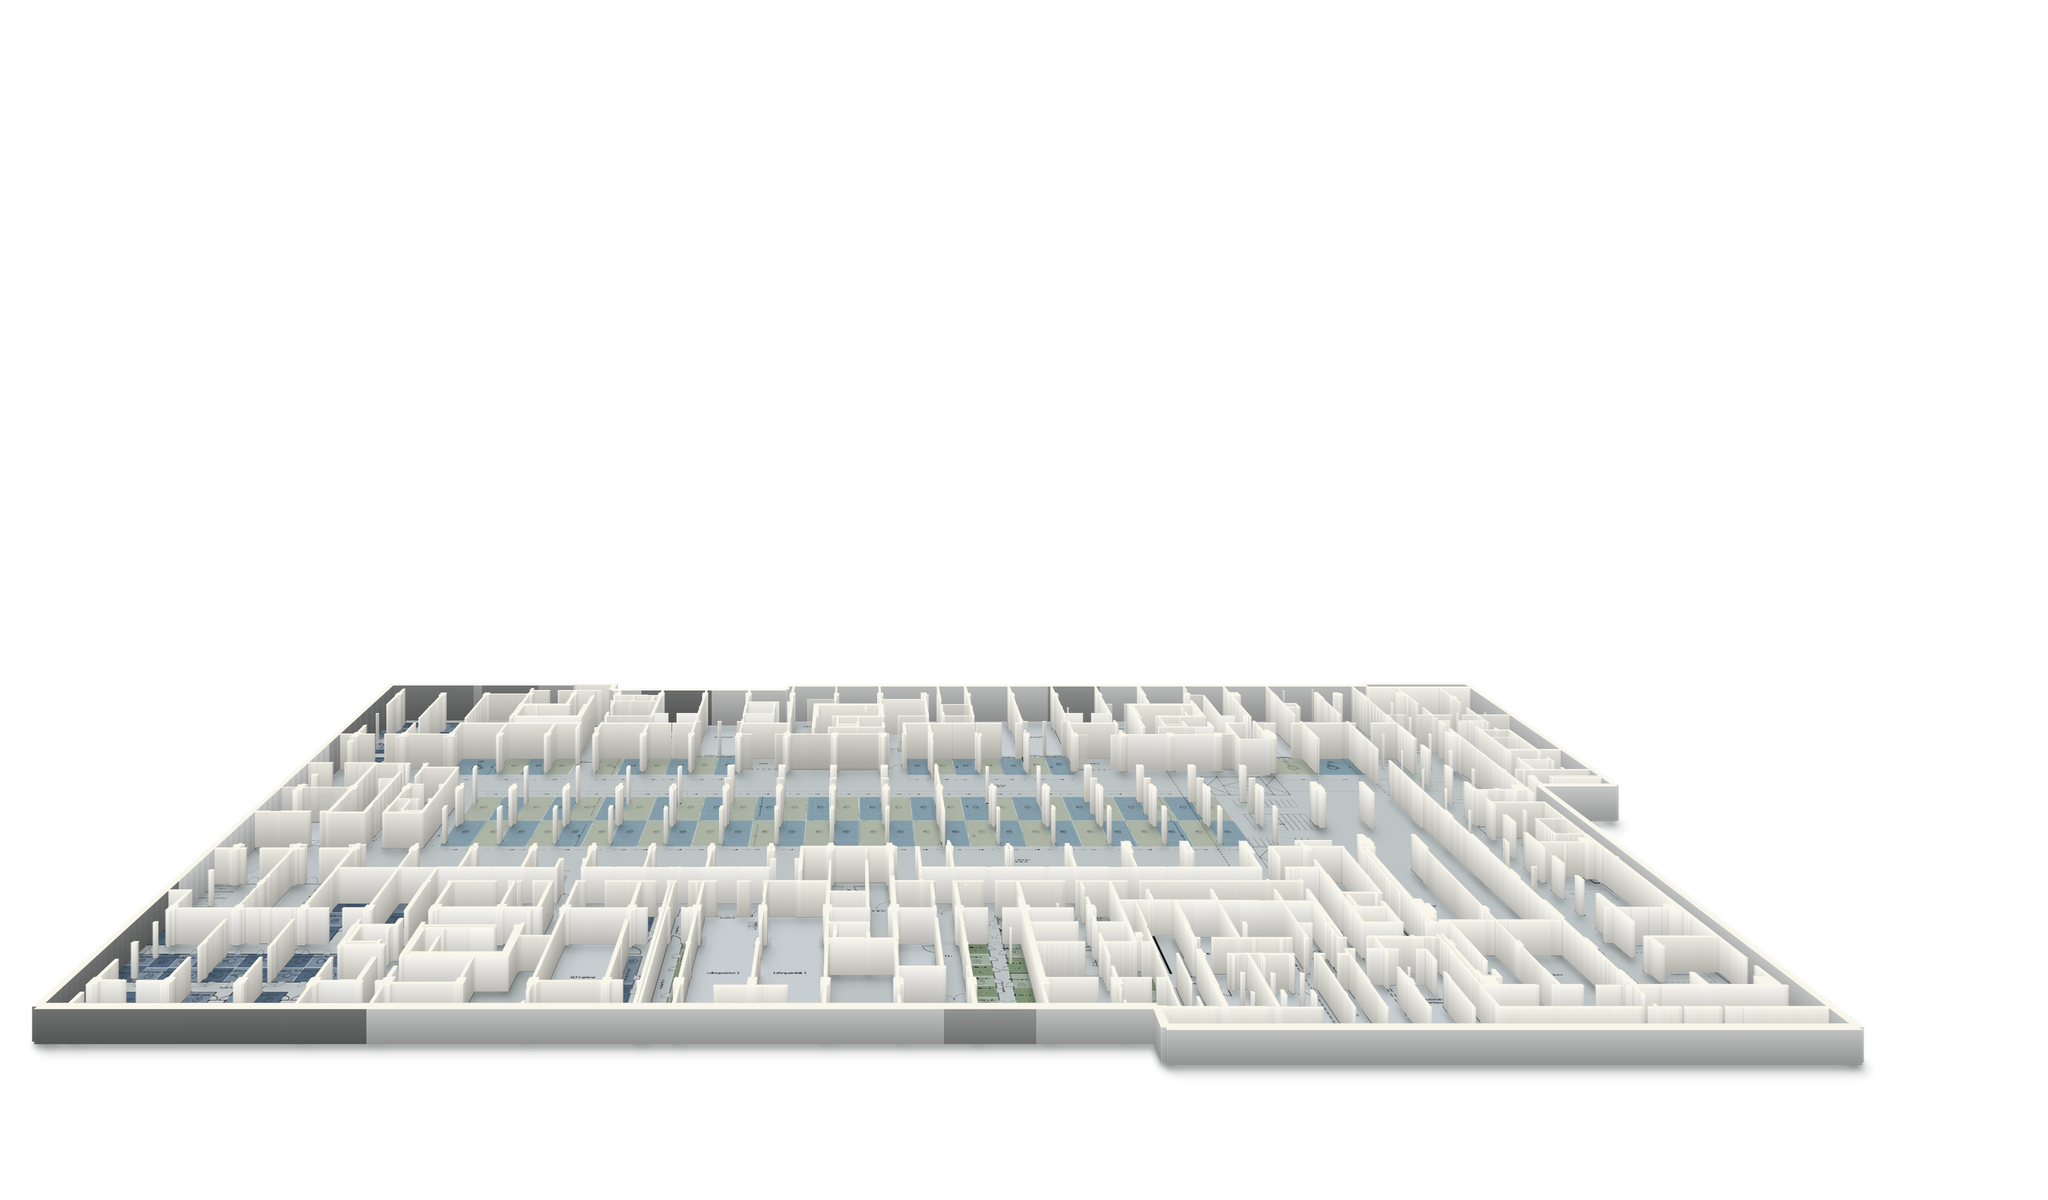
 3D-Etagen-Simulation · 1. Obergeschoss
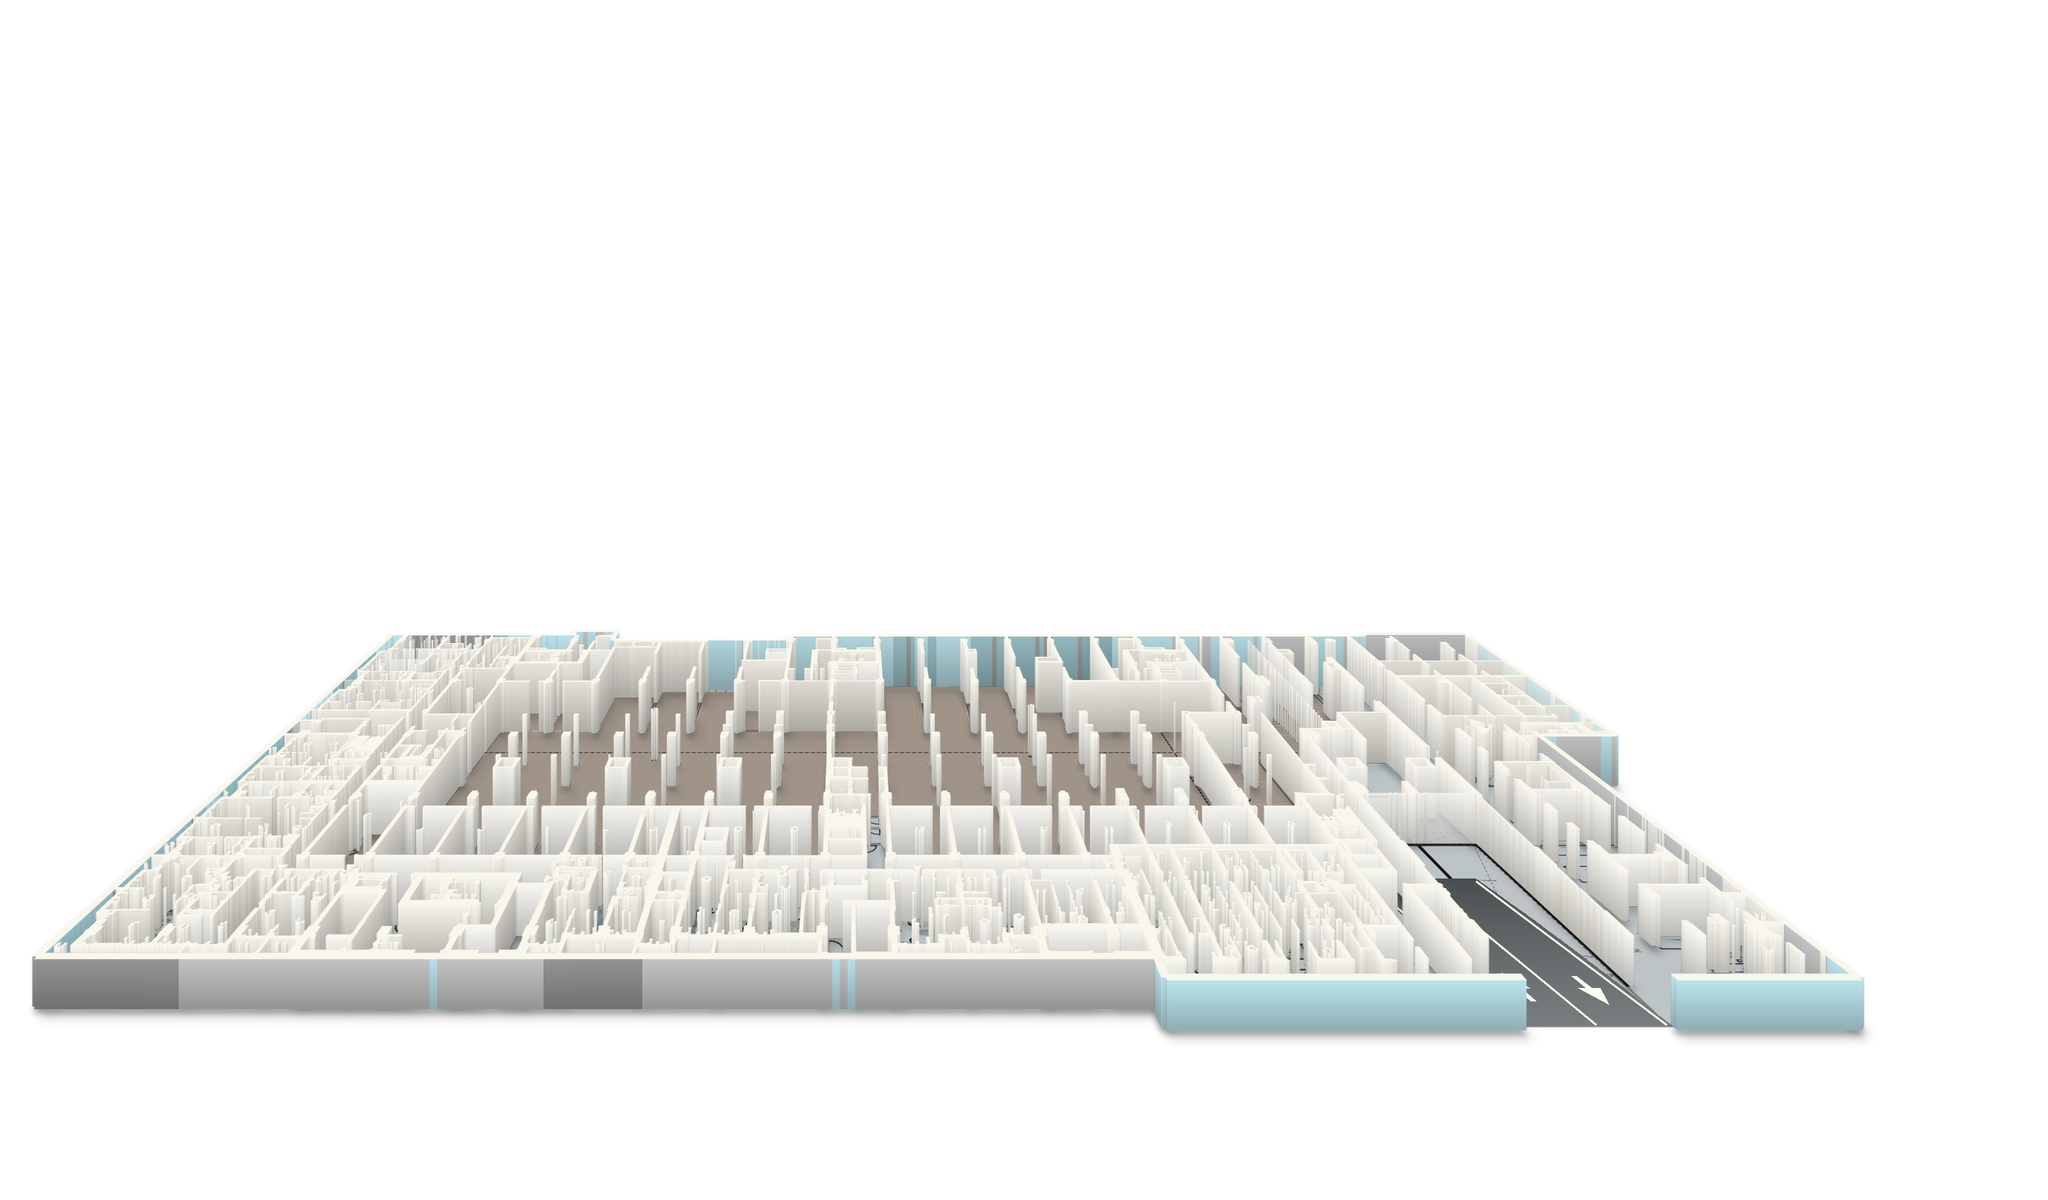
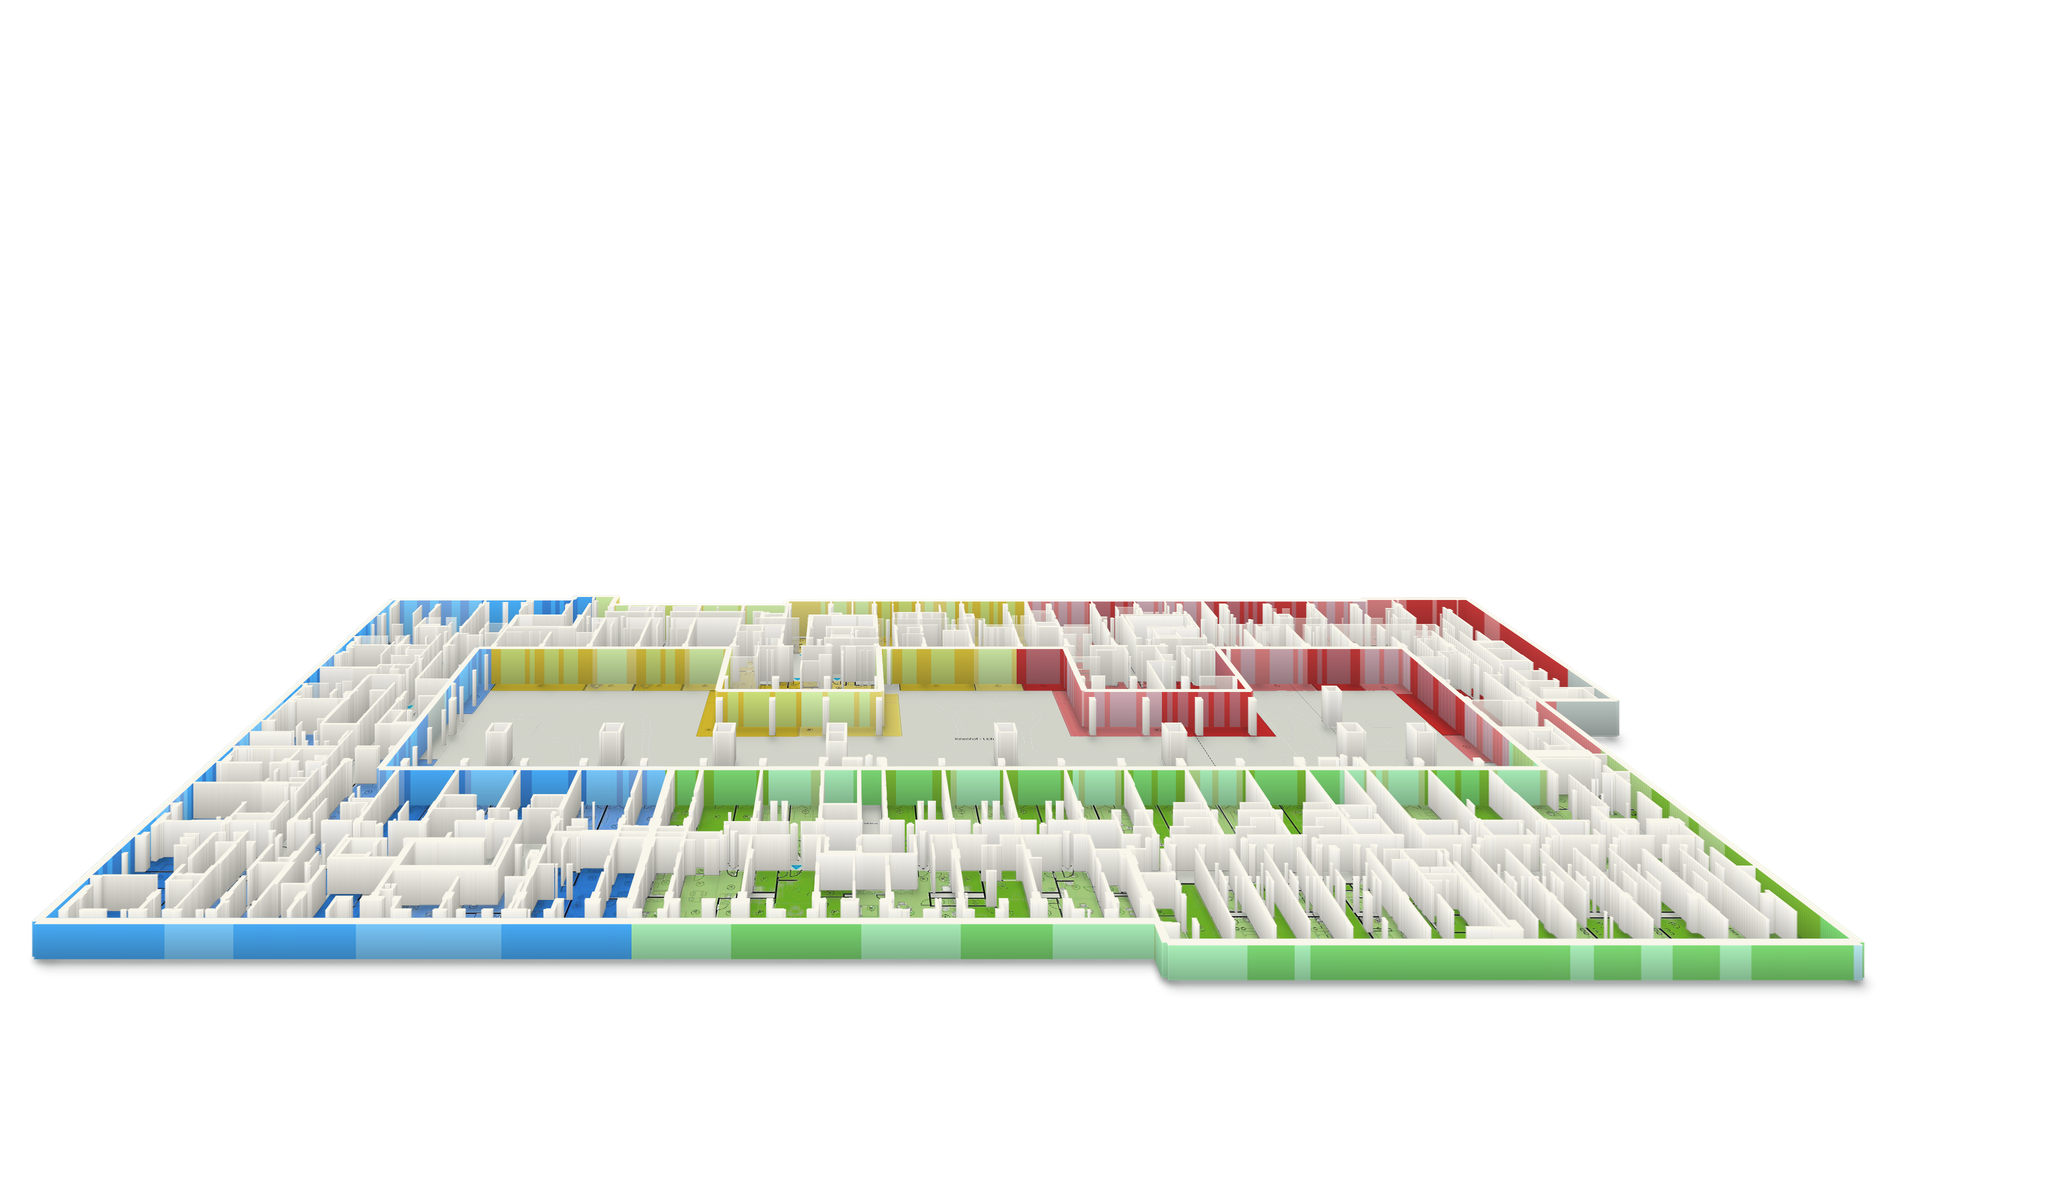
1. OG
31 verfügbare EigentumswohnungenGrundrissgetreu gestapelt · ZG in Originalbreite · Wände nach oben
Räumliche 3D-Darstellung 1. Obergeschoss; die Ebenen werden von der Tiefgarage bis zum gewählten Geschoss am Gebäude aufgebaut.
 2D-Etagenansicht · 1. Obergeschoss
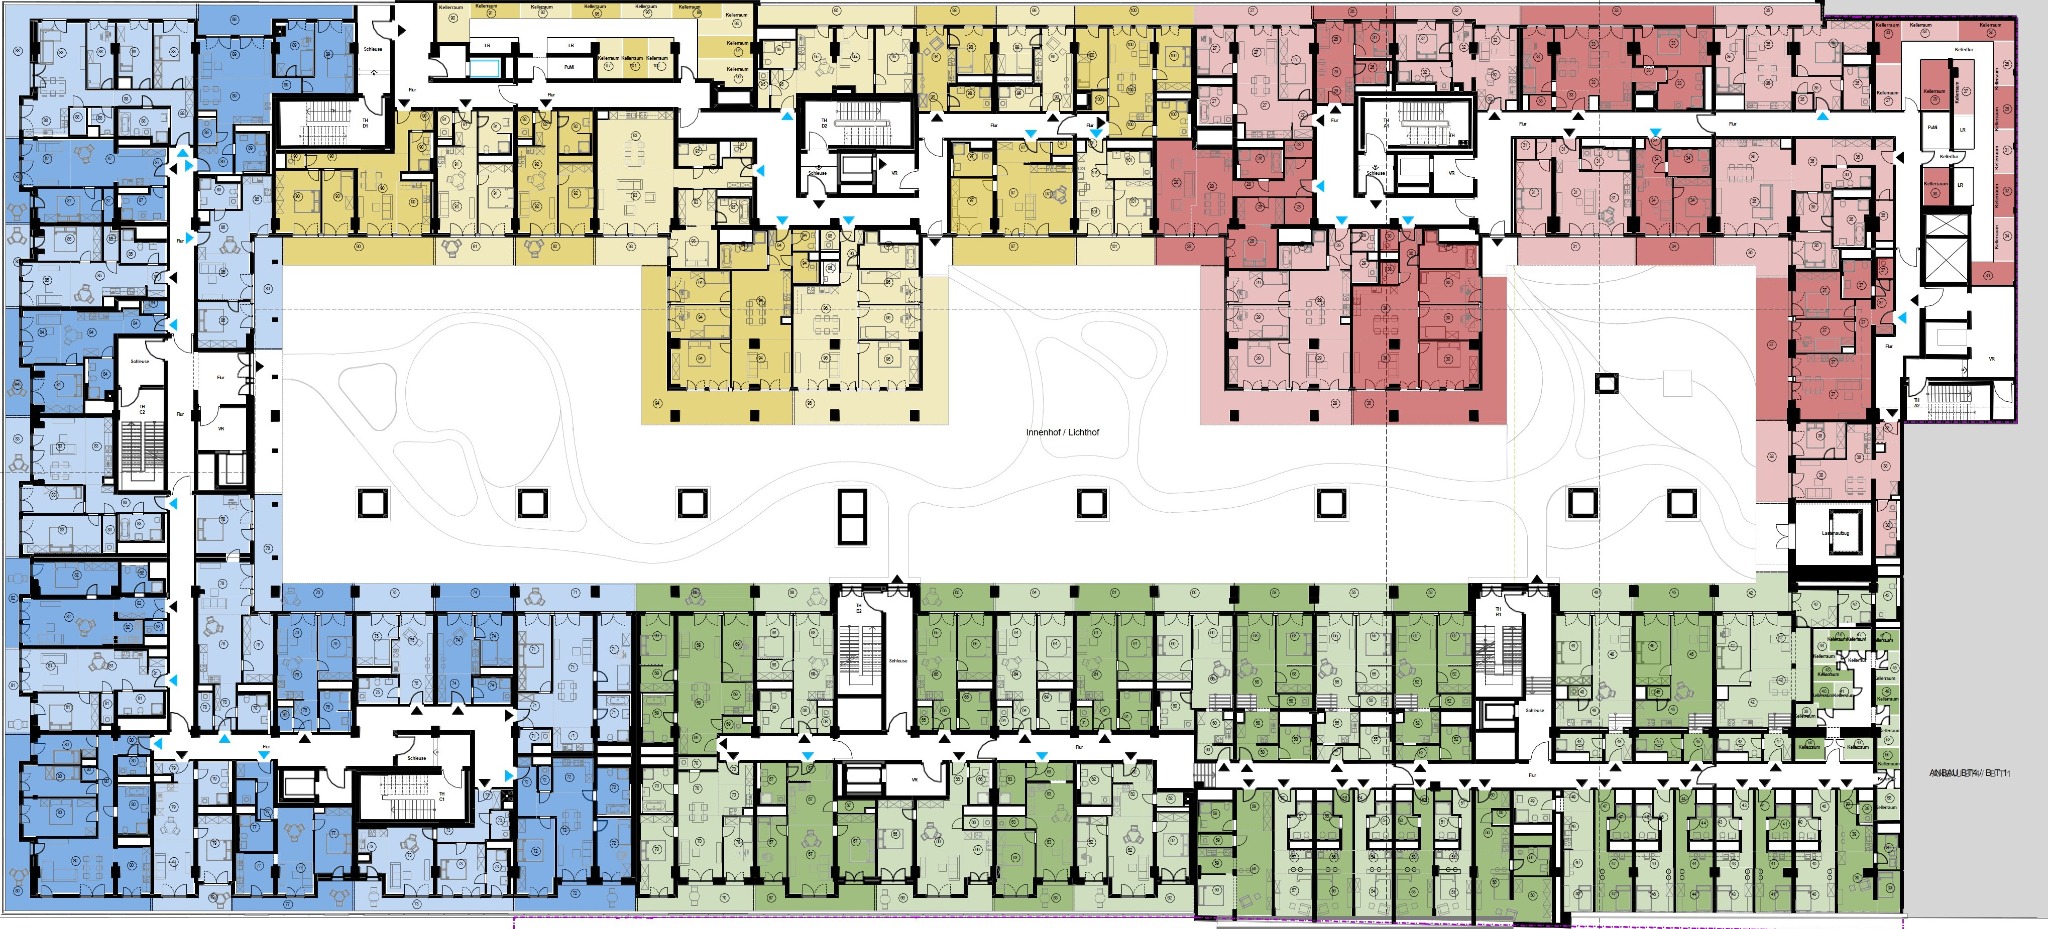
- Wohnfläche
- 34,6 m²
- Zimmer
- 1,5
- Kaufpreis
- 317.390 €
- Nettomiete
- 18 €/m²
- Wohnfläche
- 75,4 m²
- Zimmer
- 3
- Kaufpreis
- 656.067 €
- Nettomiete
- 14,8 €/m²
- Wohnfläche
- 93,6 m²
- Zimmer
- 2,5
- Kaufpreis
- 753.840 €
- Nettomiete
- 13,8 €/m²
- Wohnfläche
- 129,9 m²
- Zimmer
- 4
- Kaufpreis
- 896.103 €
- Nettomiete
- 12,5 €/m²
- Wohnfläche
- 127 m²
- Zimmer
- 4
- Kaufpreis
- 876.024 €
- Nettomiete
- 13,5 €/m²
- Wohnfläche
- 69,2 m²
- Zimmer
- 2
- Kaufpreis
- 596.500 €
- Nettomiete
- 15,3 €/m²
- Wohnfläche
- 53,5 m²
- Zimmer
- 2
- Kaufpreis
- 472.320 €
- Nettomiete
- 16,8 €/m²
- Wohnfläche
- 93,2 m²
- Zimmer
- 3
- Kaufpreis
- 773.892 €
- Nettomiete
- 14,3 €/m²
- Wohnfläche
- 45,1 m²
- Zimmer
- 2
- Kaufpreis
- 394.377 €
- Nettomiete
- 16,8 €/m²
- Wohnfläche
- 76,7 m²
- Zimmer
- 3
- Kaufpreis
- 666.942 €
- Nettomiete
- 14,8 €/m²
- Wohnfläche
- 111,8 m²
- Zimmer
- 2,5
- Kaufpreis
- 885.160 €
- Nettomiete
- 14,3 €/m²
- Wohnfläche
- 91,9 m²
- Zimmer
- 3
- Kaufpreis
- 689.400 €
- Nettomiete
- 13,8 €/m²
- Wohnfläche
- 64 m²
- Zimmer
- 2
- Kaufpreis
- 563.979 €
- Nettomiete
- 15,8 €/m²
- Wohnfläche
- 35,5 m²
- Zimmer
- 1,5
- Kaufpreis
- 325.940 €
- Nettomiete
- 18 €/m²
- Wohnfläche
- 25,8 m²
- Zimmer
- 1
- Kaufpreis
- 246.608 €
- Nettomiete
- 22,5 €/m²
- Wohnfläche
- 22,8 m²
- Zimmer
- 1
- Kaufpreis
- 216.659 €
- Nettomiete
- 22,5 €/m²
- Wohnfläche
- 97,6 m²
- Zimmer
- 25
- Kaufpreis
- 786.114 €
- Nettomiete
- 13,8 €/m²
- Wohnfläche
- 23,2 m²
- Zimmer
- 1
- Kaufpreis
- 220.440 €
- Nettomiete
- 22,5 €/m²
- Wohnfläche
- 23,6 m²
- Zimmer
- 1
- Kaufpreis
- 223.823 €
- Nettomiete
- 22,5 €/m²
- Wohnfläche
- 66 m²
- Zimmer
- 2
- Kaufpreis
- 581.432 €
- Nettomiete
- 15,8 €/m²
- Wohnfläche
- 23,9 m²
- Zimmer
- 1
- Kaufpreis
- 226.907 €
- Nettomiete
- 22,5 €/m²
- Wohnfläche
- 23,2 m²
- Zimmer
- 1
- Kaufpreis
- 220.340 €
- Nettomiete
- 22,5 €/m²
- Wohnfläche
- 64,5 m²
- Zimmer
- 2
- Kaufpreis
- 567.917 €
- Nettomiete
- 15,8 €/m²
- Wohnfläche
- 29 m²
- Zimmer
- 1
- Kaufpreis
- 277.752 €
- Nettomiete
- 19,5 €/m²
- Wohnfläche
- 46,2 m²
- Zimmer
- 15
- Kaufpreis
- 406.710 €
- Nettomiete
- 17 €/m²
- Wohnfläche
- 25,3 m²
- Zimmer
- 1
- Kaufpreis
- 241.335 €
- Nettomiete
- 22,5 €/m²
- Wohnfläche
- 64,8 m²
- Zimmer
- 2
- Kaufpreis
- 570.602 €
- Nettomiete
- 15,8 €/m²
- Wohnfläche
- 27 m²
- Zimmer
- 1
- Kaufpreis
- 258.349 €
- Nettomiete
- 22,5 €/m²
- Wohnfläche
- 25,6 m²
- Zimmer
- 1
- Kaufpreis
- 244.618 €
- Nettomiete
- 22,5 €/m²
- Wohnfläche
- 64,1 m²
- Zimmer
- 2
- Kaufpreis
- 564.785 €
- Nettomiete
- 15,8 €/m²
- Wohnfläche
- 24,7 m²
- Zimmer
- 1
- Kaufpreis
- 235.066 €
- Nettomiete
- 22,5 €/m²
- Wohnfläche
- 26,2 m²
- Zimmer
- 1
- Kaufpreis
- 249.792 €
- Nettomiete
- 22,5 €/m²
- Wohnfläche
- 64,7 m²
- Zimmer
- 2
- Kaufpreis
- 569.976 €
- Nettomiete
- 15,8 €/m²
- Wohnfläche
- 51,4 m²
- Zimmer
- 15
- Kaufpreis
- 415.380 €
- Nettomiete
- 15,8 €/m²
- Wohnfläche
- 59,7 m²
- Zimmer
- 2
- Kaufpreis
- 525.136 €
- Nettomiete
- 16,1 €/m²
- Wohnfläche
- 55,4 m²
- Zimmer
- 2
- Kaufpreis
- 486.741 €
- Nettomiete
- 16,8 €/m²
- Wohnfläche
- 76,3 m²
- Zimmer
- 3
- Kaufpreis
- 663.375 €
- Nettomiete
- 14,8 €/m²
- Wohnfläche
- 58,1 m²
- Zimmer
- 2
- Kaufpreis
- 513.900 €
- Nettomiete
- 16,1 €/m²
- Wohnfläche
- 55,3 m²
- Zimmer
- 2
- Kaufpreis
- 486.025 €
- Nettomiete
- 16,8 €/m²
- Wohnfläche
- 55 m²
- Zimmer
- 2
- Kaufpreis
- 483.161 €
- Nettomiete
- 16,8 €/m²
- Wohnfläche
- 71,8 m²
- Zimmer
- 2
- Kaufpreis
- 626.607 €
- Nettomiete
- 15,3 €/m²
- Wohnfläche
- 79,7 m²
- Zimmer
- 3
- Kaufpreis
- 693.477 €
- Nettomiete
- 14,3 €/m²
- Wohnfläche
- 56,2 m²
- Zimmer
- 2
- Kaufpreis
- 482.663 €
- Nettomiete
- 15,3 €/m²
- Wohnfläche
- 92,9 m²
- Zimmer
- 3
- Kaufpreis
- 696.450 €
- Nettomiete
- 13,8 €/m²
Status der Wohnungen
 Lage verstehenHistorisches Quelle-Areal in Nürnberg-Eberhardshofi
Städtebauliche Sanierung mit neuer Perspektive
Urban angebunden, architektonisch eigenständig
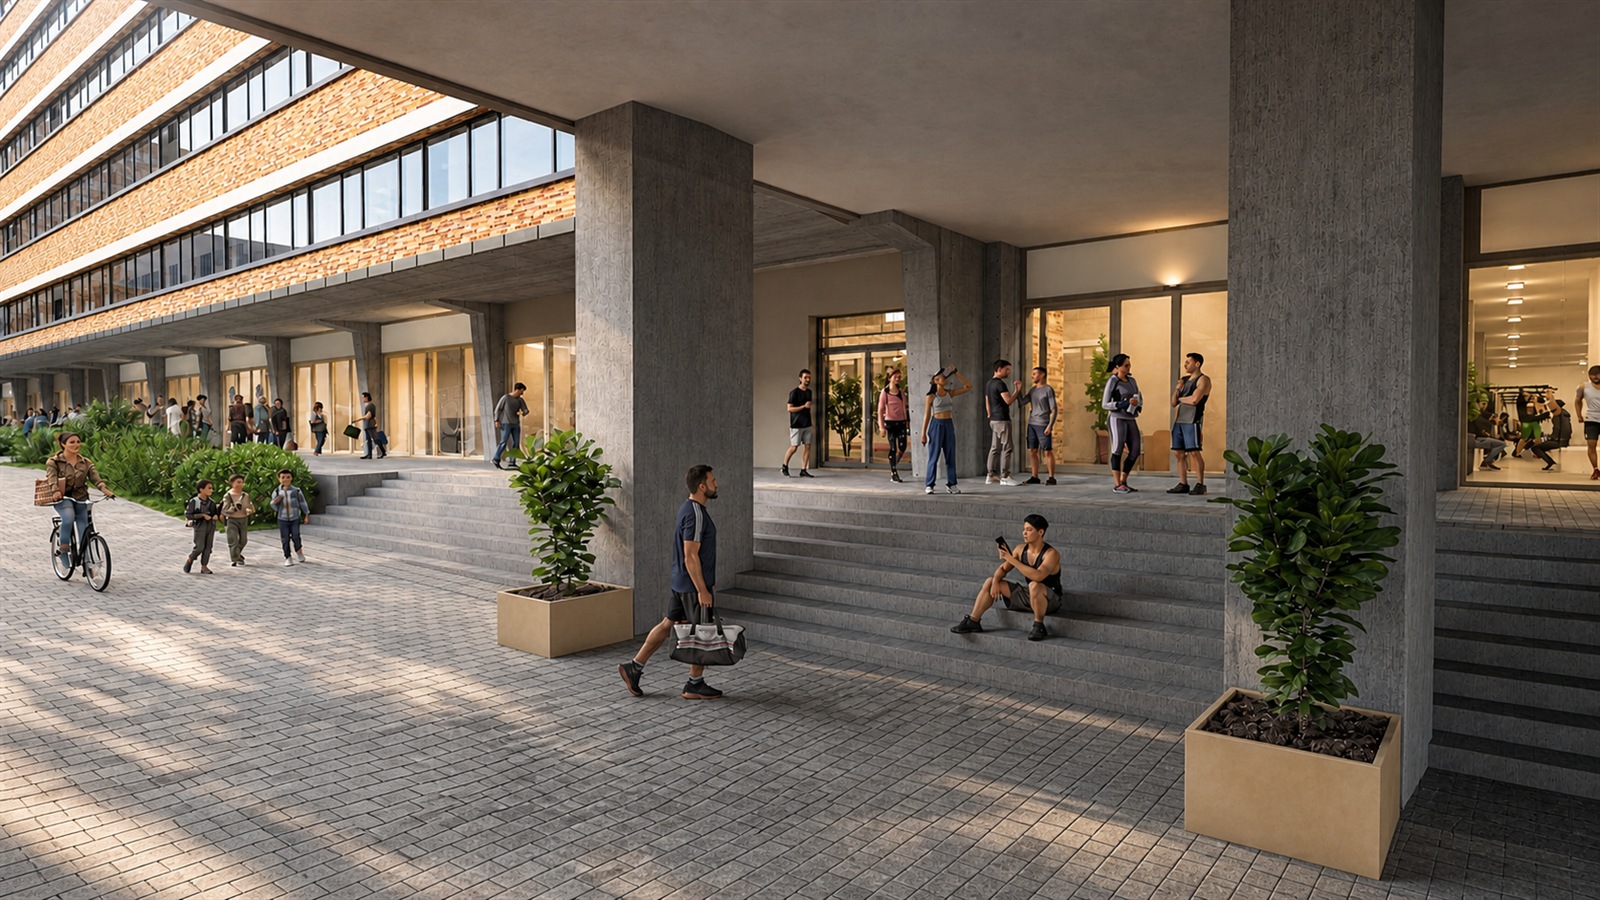
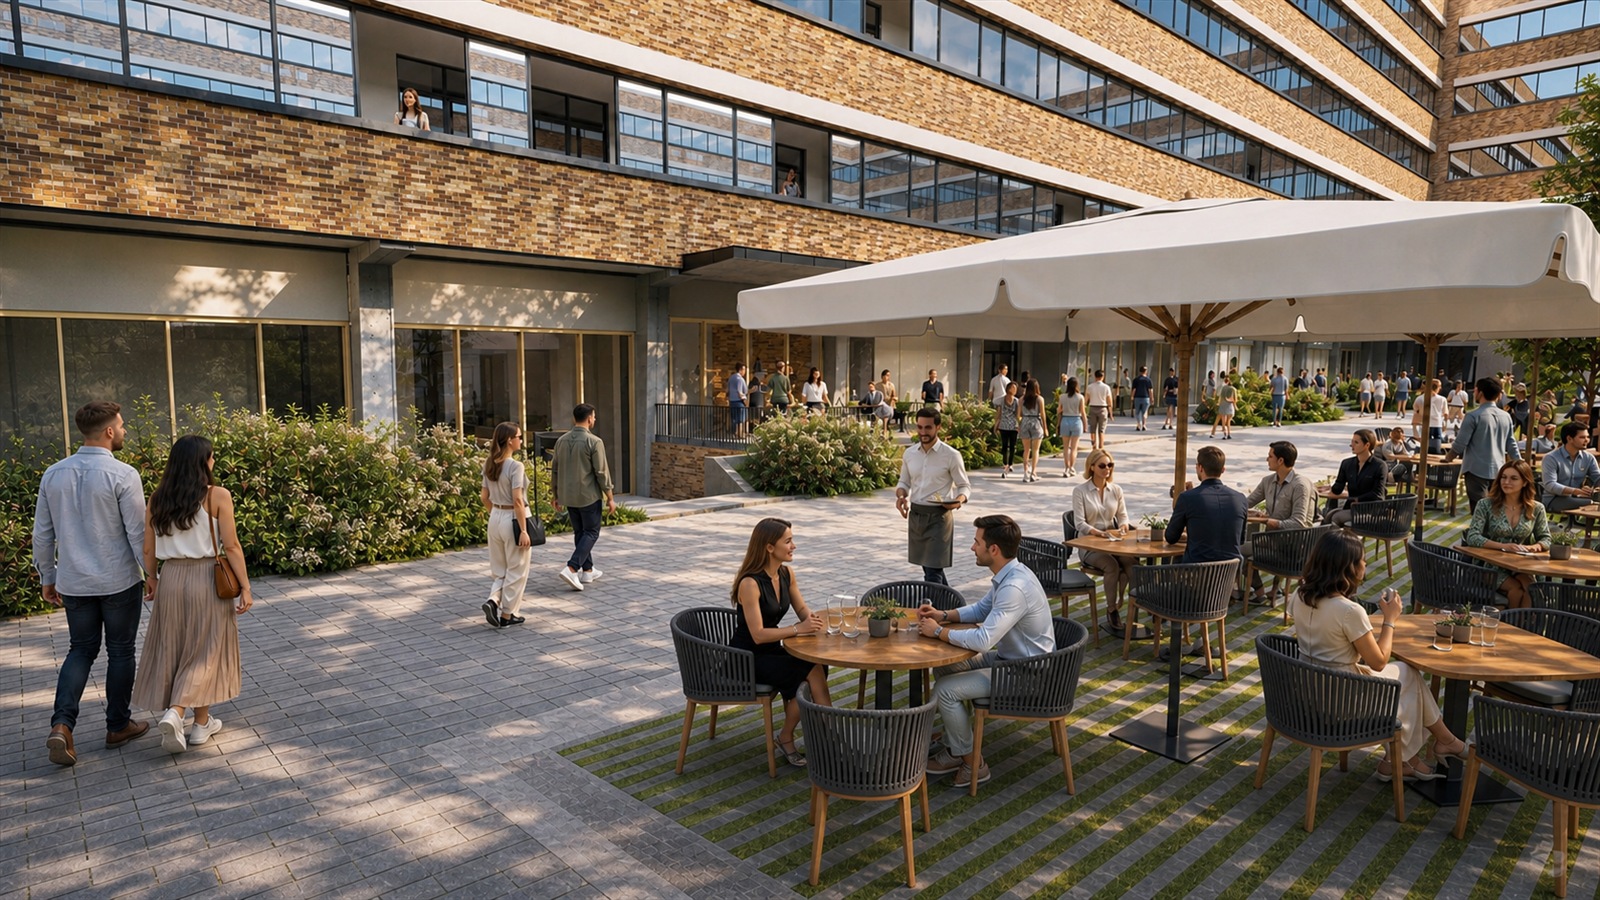
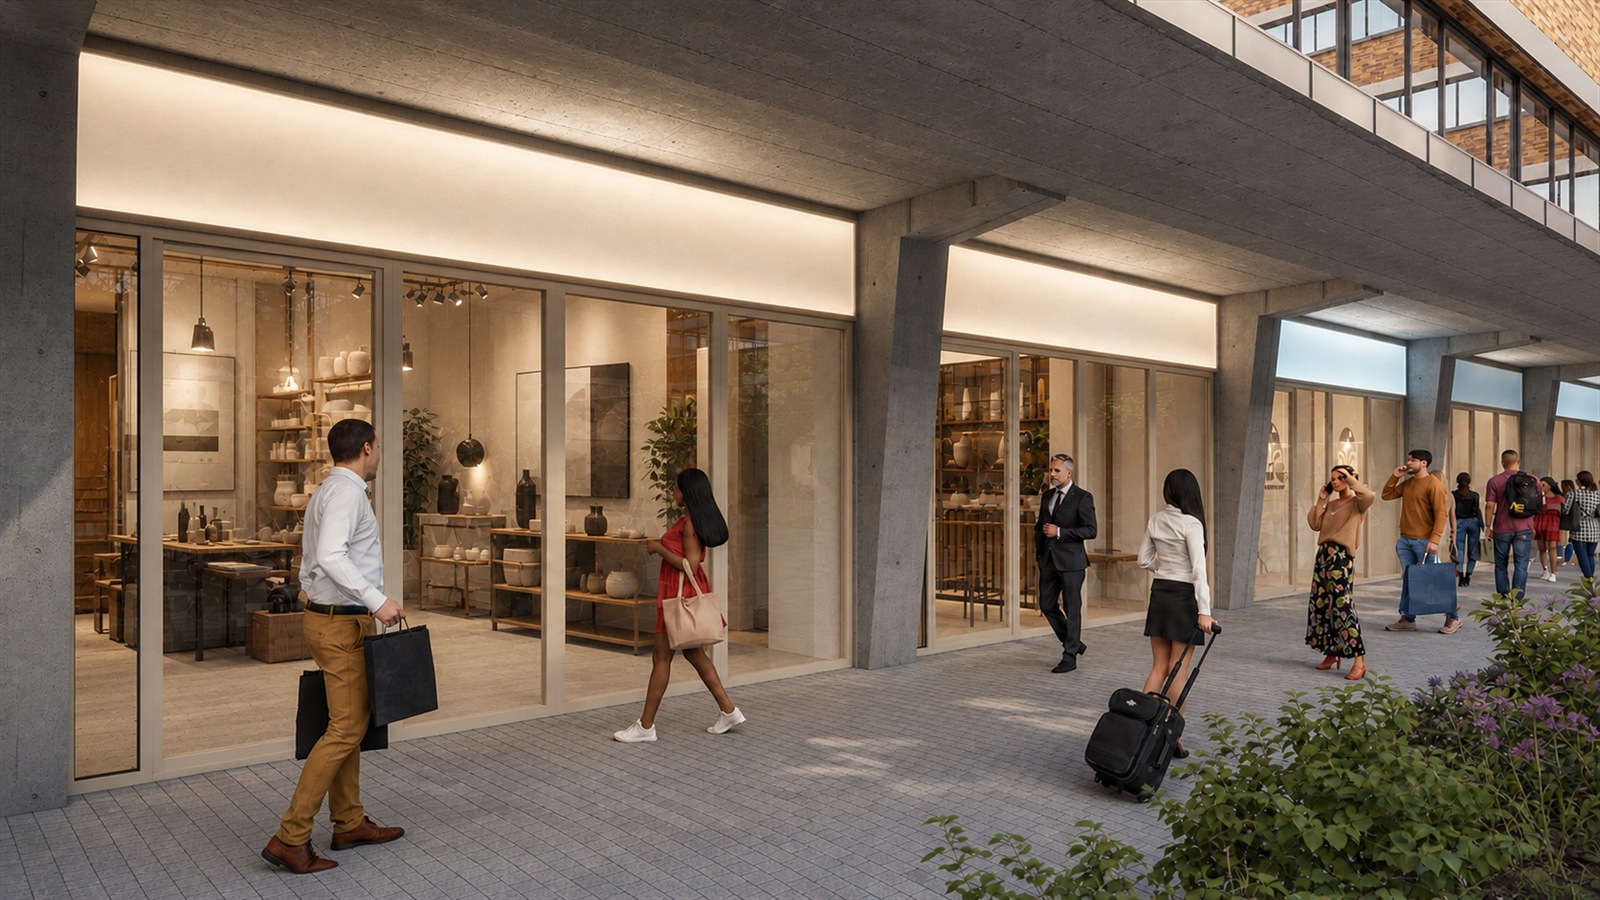
Das ehemalige Quelle-Areal wird zum neuen Vorzeigestadtteil in Nürnberg – mit Wohnungen, Gewerbe, Dienstleistungen und gemeinschaftlichen Angeboten. Die Darstellung dient der Projektorientierung; verbindlich sind ausschließlich die Vertrags- und Verkaufsunterlagen.
Nürnberg-West Stadtteil EberhardshofStädtebauliches Sanierungsobjekt gem. § 7h EStG31.12.2028 geplante Fertigstellung
Die Quelle-Liegenschaft im Überblick
Nürnberg-Eberhardshof · Wandererstraße 80. Der vorgestellte Gebäudeteil ist mit einer klaren orangefarbenen Kontur markiert. Die weiteren Quelle-Bestandsgebäude sind separat blau dargestellt.
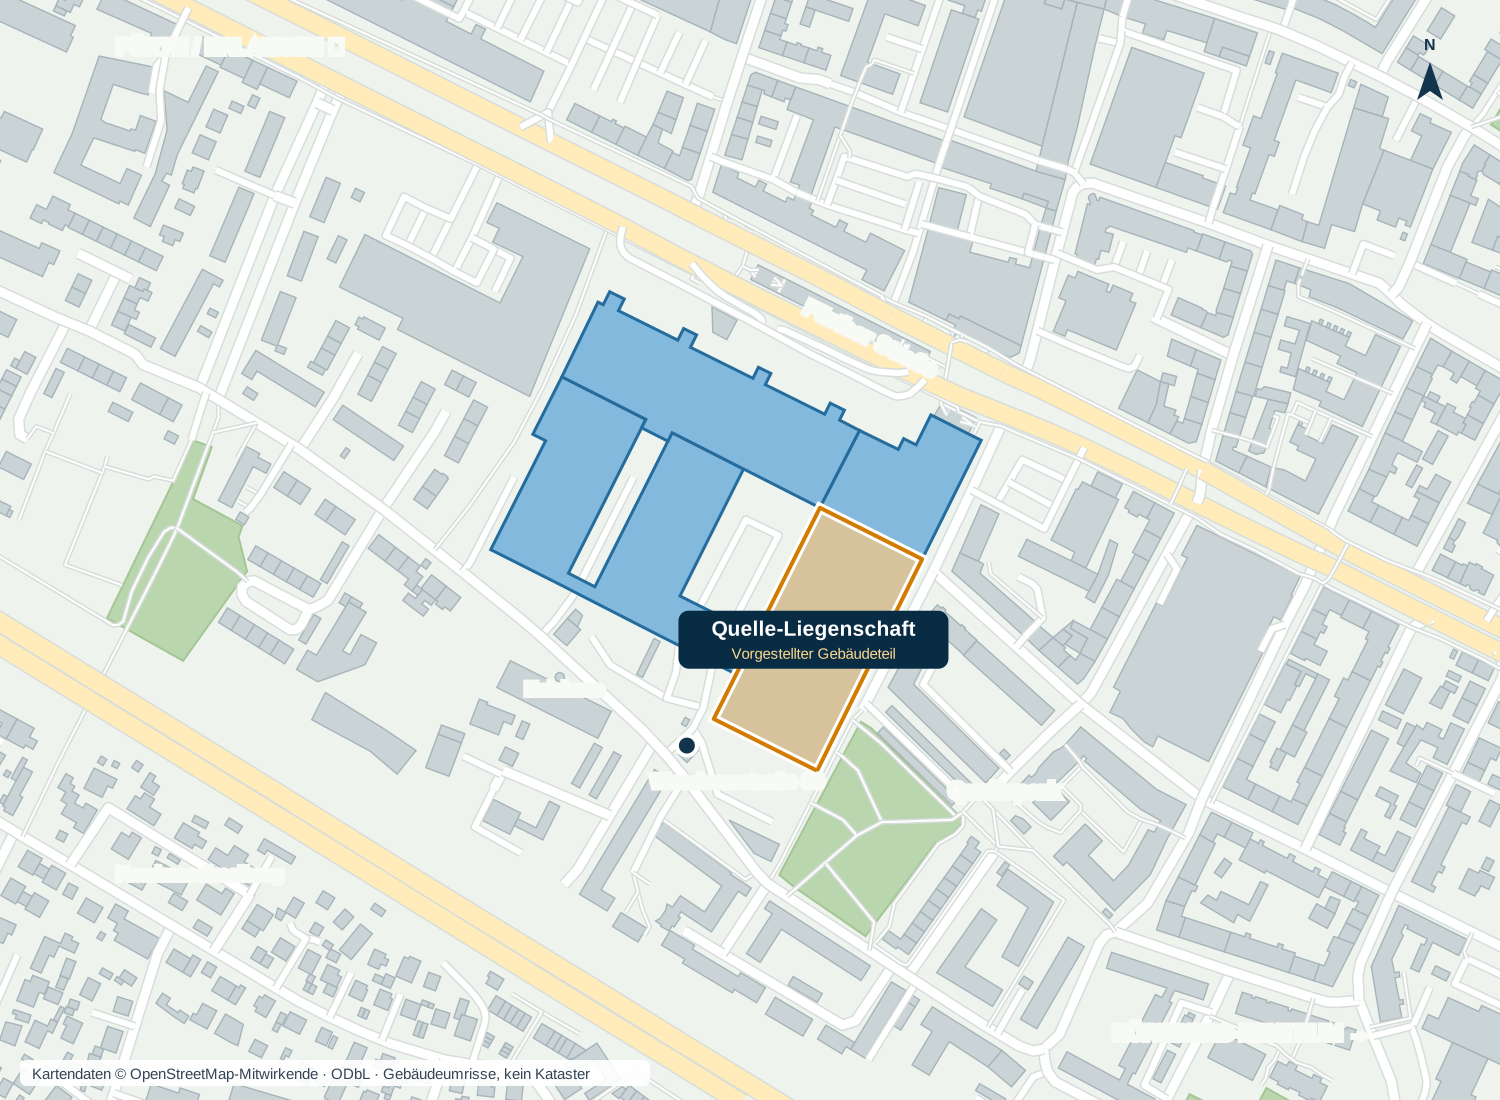
Vorgestellter GebäudeteilWeitere Quelle-GebäudeAdresspunkt Wandererstraße 80
Kartendaten: © OpenStreetMap-Mitwirkende · ODbL. Einordnung des Standorts: Stadt Nürnberg. Kein externes Karten-Tracking beim Laden dieser Ansicht.
 ETW vergleichenZwei vorausgewählte ETW – Portfolio auf bis zu fünf Einheiten erweiterbari
ETW 044 und ETW 046 sind vorausgewählt und am Desktop nebeneinander sichtbar. Kaufabsicht nimmt eine Wohnung blau markiert in das Modell auf. Danach legst du ihre Rolle fest: Bestandsobjekt grün oder Verkaufsabsicht rot; eine noch nicht gewählte Rolle bleibt grau. Diese Festlegung wird automatisch in Finanzierung, Steuerwirkung, Cashflow und Exit übernommen.
2 von 5 ETW im ModellETW 044 · Bestandsobjekt | ETW 046 · Verkaufsabsicht
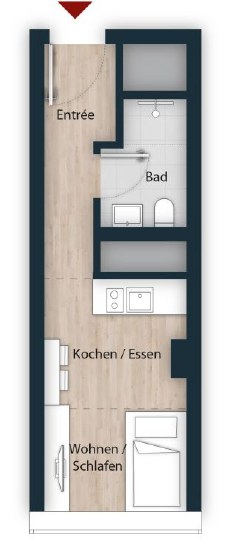
 ETW 044 · 1. Obergeschoss
ausgewählt · Rolle Bestandsobjekt
 frei
Einheit044-B1-1
Zimmer / Wohnfläche1 / 23,6 m²
Grundpreis223.823 €
Summe mit Auswahl273.323 €
- Garantierte Nettokaltmiete bei Vermietung
- 22,5 €/m² · 589 € / Monat + 90 € TG
- Im Modell angesetzte Miete
- 679 € / Monat
- Sanierungsanteil Modell
- 80 % des Grundpreises
- Bewirtschaftung
- WEG 30 € · SEV 32 € / Monat
- Erste Zahlung
- 31.07.2027
- Fertigstellung
- 31.12.2028
Portfolio-Zielwert zur Gesamttilgung3,39 % p. a.Im Modell verwendet4,82 % p. a.
 Finanzierung und vollständiges Wirtschaftsjahr 2029
Darlehen Sparkasse Fürth200.759 €Darlehen KfW 26172.564 €Steuerliche Abzüge 202933.497 €zVE vor / nach dieser ETW83.150 € → 57.801 €
EinnahmenMonatlich 2029
i
Die Mietseite verwendet die garantierte Nettokaltmiete der Wohnung und – falls aktiviert – die garantierte Tiefgaragenmiete. Die Mietgarantie ist damit auf der Einnahmenseite abgebildet; eine separate Garantiegebühr wird mangels eigener Datenposition nicht zusätzlich angesetzt. Die Steuerwirkung ist die Differenz zwischen der modellierten Einkommensteuer vor und nach genau dieser Wohnung. Bei mehreren ETW beginnt jede folgende Berechnung mit dem nach der vorherigen ETW verbleibenden zVE.
- Garantierte Nettokaltmiete
- 589,00 €
- Tiefgaragenmiete
- 90,00 €
- Modellierte Steuererstattung
- 900,16 €
AusgabenMonatlich 2029
i
Die Raten für Sparkasse Fürth und KfW enthalten jeweils Zins und Tilgung. Die modellierten Bewirtschaftungskosten betragen monatlich WEG 29,75 €, SEV/Mietverwaltung 32,12 € und Instandhaltungsrücklage 8,24 €. Finanzierungszinsen, Bewirtschaftung und AfA wirken bei Vermietung zusätzlich in der steuerlichen Berechnung.
- Rate Sparkasse Fürth
- 1.070,71 €
- Rate KfW 261
- 327,14 €
- Bewirtschaftung gesamt
- 70,11 €
Verbleibender Cashflow dieser ETW1.334 € im Gesamtjahr 2029 · nach Finanzierung, Bewirtschaftung und modellierter Steuerwirkung
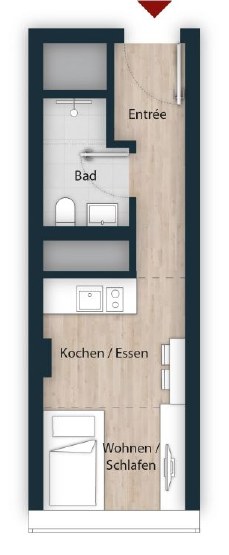
+ 111,19 € / MonatETW 046 · 1. Obergeschossausgewählt · Rolle Verkaufsabsicht
 frei
Einheit046-B1-1
Zimmer / Wohnfläche1 / 23,9 m²
Grundpreis226.907 €
Summe mit Auswahl276.407 €
- Garantierte Nettokaltmiete bei Vermietung
- 22,5 €/m² · 597 € / Monat + 90 € TG
- Im Modell angesetzte Miete
- 687 € / Monat
- Sanierungsanteil Modell
- 80 % des Grundpreises
- Bewirtschaftung
- WEG 30 € · SEV 32 € / Monat
- Erste Zahlung
- 31.07.2027
- Fertigstellung
- 31.12.2028
Portfolio-Zielwert zur Gesamttilgung3,39 % p. a.Im Modell verwendet4,82 % p. a.
Finanzierung und vollständiges Wirtschaftsjahr 2029Darlehen Sparkasse Fürth202.887 €Darlehen KfW 26173.520 €Steuerliche Abzüge 202933.851 €zVE vor / nach dieser ETW57.801 € → 32.195 €
EinnahmenMonatlich 2029
i
Die Mietseite verwendet die garantierte Nettokaltmiete der Wohnung und – falls aktiviert – die garantierte Tiefgaragenmiete. Die Mietgarantie ist damit auf der Einnahmenseite abgebildet; eine separate Garantiegebühr wird mangels eigener Datenposition nicht zusätzlich angesetzt. Die Steuerwirkung ist die Differenz zwischen der modellierten Einkommensteuer vor und nach genau dieser Wohnung. Bei mehreren ETW beginnt jede folgende Berechnung mit dem nach der vorherigen ETW verbleibenden zVE.
- Garantierte Nettokaltmiete
- 597,00 €
- Tiefgaragenmiete
- 90,00 €
- Modellierte Steuererstattung
- 712,42 €
AusgabenMonatlich 2029
i
Die Raten für Sparkasse Fürth und KfW enthalten jeweils Zins und Tilgung. Die modellierten Bewirtschaftungskosten betragen monatlich WEG 29,75 €, SEV/Mietverwaltung 32,12 € und Instandhaltungsrücklage 8,35 €. Finanzierungszinsen, Bewirtschaftung und AfA wirken bei Vermietung zusätzlich in der steuerlichen Berechnung.
- Rate Sparkasse Fürth
- 1.082,06 €
- Rate KfW 261
- 331,45 €
- Bewirtschaftung gesamt
- 70,22 €
Verbleibender Cashflow dieser ETW-1.012 € im Gesamtjahr 2029 · nach Finanzierung, Bewirtschaftung und modellierter Steuerwirkung
− 84,32 € / Monat FinanzierungEinnahmen, Ausgaben, Steuerwirkung und Cashflow im ersten vollen Jahr 2029i
Referenz-Wertentwicklung p. a.
i
Für das Referenzszenario werden fest 4,82 % p. a. angesetzt. Das ist eine Modellannahme und weder Prognose noch Zusage. Individuelle Abweichungen können je Eigentumswohnung im Wohnungsvergleich eingetragen werden.
KfW Wohngebäude – Kredit 261
änderbarer Modellzins · Stand 14.08.20263 % p. a.Die KfW nennt aktuell bis zu 150.000 € Kredit je Wohneinheit, bis zu 30 Jahre Laufzeit und bis zu 10 Jahre Zinsbindung. Im Rechner gilt je ETW der niedrigere, projektspezifisch hinterlegte Förderanteil.
Aktuelle KfW-Konditionen öffnenKaufpreis Portfolio549.730 €inklusive aktivierter Optionen
Darlehen549.730 €100 % des Kaufpreises
Eigenkapitalbedarf28.036 €Kaufpreisanteil + Erwerbsnebenkosten
Nettomiete 202916.392 €Jahressumme inkl. aktivierter TG-Mieten
Steuerwirkung 2029+19.351 €ETW für ETW aus dem verbleibenden zVE
Cashflow 2029+322 €Miete − Kosten − Raten + Steuerwirkung
 Portfolio · Exit-/Tilgungsrechnung bis Ende 2039
Referenz-Wertentwicklung
i
Die Exit-Rechnung verwendet fest 4,82 % Wertentwicklung pro Jahr. Der Wert ist eine einheitliche Rechenannahme, keine Prognose, Garantie oder zugesicherte Mindestrendite.
Restschuld 2039383.548 €
Verkaufserlös markierter ETW446.288 €
Überschuss / Unterdeckung+62.740 €
Erforderliche Wertentwicklung3,39 % p. a.damit die Verkaufs-ETW sämtliche Restschulden decken
i
Jährliche Wertentwicklung, die bis Ende 2039 erforderlich wäre, damit der Verkaufserlös der als Verkaufsabsicht markierten Eigentumswohnungen nach Verkaufskosten die Restschuld des gesamten Portfolios deckt.
Ø Eigenkapitalrendite19,90 % p. a.Kapitalfaktor 9,3×
Die fest angesetzten 4,82 % p. a. sind eine Referenzannahme und keine zugesicherte Mindestwertentwicklung. KfW-Sondertilgungen werden nicht unterstellt; positiver Cashflow wird im Modell ausschließlich der Bankfinanzierung zugeordnet. Alle Werte bleiben für deine eigene Entscheidung vollständig sichtbar.
 UnterlagenEntscheidungsgrundlagen geordnet zusammenführeni

Exposé und Baubeschreibung
Zum Abschnitt →Projekt, Ausstattung und Leistungsumfang
Grundriss und Flächen
Zum Abschnitt →Einheit, Sondernutzungen und Wohnflächen

Miet- und Betreiberkonzept
Zum Abschnitt →Nettomiete, Laufzeit und Verlängerungsoption
Finanzierung
Zum Abschnitt →Konditionen, KfW-Anteil und Belastbarkeit

Denkmal und AfA
Zum Abschnitt →Bescheinigung, Kostenaufteilung und steuerliche Prüfung

Kaufvertrag
Zum Abschnitt →Zahlungsplan, Übergang und rechtliche Prüfung
Selbst rechnenEinkommensprofil, Gehaltsprojektion und Jahresrechnung 2026–2039iAktuelles Erwerberprofil
1. Erwerber · 35 Jahre · 8.000 € brutto/Monat · privat krankenversichert (PKV) · Allianz Private Krankenversicherung
Wähle Privatperson / Einzelkauf oder Immobilien-GbR / Stiftung. Bis zu fünf Beteiligte werden separat erfasst; 2029 ist das erste vollständige Bewirtschaftungsjahr mit Miete, AfA, Werbungskosten, Sparkasse, KfW und Bewirtschaftung.
gewichteter Grenzsteuersatz47,00 %aus den eingegebenen Personen abgeleitet
Ein oder zwei private Erwerber werden separat veranlagt und anschließend zum Portfolio zusammengeführt.
1. Erwerber/in1. Erwerber
Ermitteltes zVE p. a.78.354 €Private Krankenversicherung442,00 € / MonatPrivate Pflegepflichtversicherung78,00 € / MonatGesamt PKV + PPV520,00 € / Monat
Wenn nur der Gesamtbeitrag bekannt ist, teilt der Rechner ihn anhand des frei änderbaren Pflegeanteils auf. Bei separater Eingabe werden die beiden tatsächlichen Beiträge unverändert in die Gehaltsabrechnung übernommen. Die Beitragsbescheinigung bleibt maßgeblich.
Weitere Einkünfte, Renten und Ertragsanteile öffnen
Vermietung und Verpachtung
Überschuss nach Werbungskosten; zusätzliche Objekte außerhalb dieses Immobilienmodells.i
Trage hier nur den steuerpflichtigen Überschuss aus weiteren Immobilien ein: Einnahmen abzüglich zurechenbarer Werbungskosten. Die auf dieser Seite ausgewählten Quelle-Areal-Wohnungen werden separat berechnet und dürfen hier nicht nochmals erfasst werden.
Kapitalvermögen
Kein Ansatz im tariflichen Modell-zVE.i
Kapitalerträge mit Abgeltungsteuer bleiben in diesem tariflichen Modell-zVE außen vor. Wähle „tariflich / Günstigerprüfung“ nur, wenn der Betrag im persönlichen Einkommensteuertarif berücksichtigt werden soll. Sparer-Pauschbetrag, Verlustverrechnung und bereits einbehaltene Steuer werden hier nicht gesondert modelliert.
Gesetzliche / Basis-Rente
Besteuerungsanteil: 84 % · steuerpflichtig im Modell: 0,00 €.i
Gesetzliche Renten, landwirtschaftliche Alterskassen, berufsständische Versorgungswerke und Basisrenten werden grundsätzlich nach dem gesetzlichen Besteuerungsanteil des Rentenbeginnjahres erfasst – nicht mit dem Ertragsanteil einer privaten Leibrente. Ein individueller Rentenfreibetrag und mögliche Werbungskosten werden in dieser überschlägigen Modellrechnung nicht gesondert fortgeschrieben.§ 22 EStG öffnen
Private Leibrente · lebenslang
Ertragsanteil bei Beginn mit 65 Jahren: 18 % · steuerpflichtig: 0,00 €.i
Bei einer ungeförderten privaten lebenslangen Leibrente wird grundsätzlich nur der Ertragsanteil besteuert. Maßgeblich ist das vollendete Lebensjahr bei Beginn der Rente; der daraus folgende Prozentsatz bleibt für die Rentenlaufzeit konstant. Basis-, Riester- und betriebliche Altersversorgung können anders zu besteuern sein.Ertragsanteilstabelle in § 22 EStG
Befristete Leibrente („Zeitrente“)
Laufzeittabelle 18 %, Altersgrenze 18 % → angesetzt 18 % · steuerpflichtig: 0,00 €.i
Die Laufzeittabelle gilt nur für eine zeitlich befristete und zugleich vom Leben abhängige Leibrente („abgekürzte Leibrente“). Maßgeblich sind die vereinbarte Laufzeit und das Alter bei Rentenbeginn. Der Rechner verwendet den niedrigeren Anteil aus Laufzeit- und Alterstabelle. Eine reine, nicht lebensabhängige Kaufpreis- oder Ratenzahlung fällt nicht automatisch unter diese Regel.§ 55 Abs. 2 EStDV öffnen
Gewerbebetrieb
Nur ergänzend, wenn nicht bereits als Haupteinkommen erfasst.i
Trage den steuerpflichtigen Gewinn beziehungsweise Verlust ein, soweit er nicht bereits als Haupteinkommen erfasst wurde. Gewerbesteuer, Freibeträge, Hinzurechnungen und die Anrechnung auf die Einkommensteuer werden in dieser Orientierung nicht separat berechnet.
Selbstständige Arbeit
Nur ergänzend, wenn nicht bereits im Haupteinkommen enthalten.i
Trage den steuerpflichtigen Gewinn beziehungsweise Verlust ein, soweit er nicht bereits in den Basisangaben enthalten ist. Betriebliche Vorsorgeaufwendungen und weitere persönliche Abzüge werden in diesem Feld nicht automatisch ergänzt.
Sonstige Einkünfte
Nur Beträge, die keiner anderen Kategorie zugeordnet werden können.i
Nutze dieses Feld nur für einen bereits steuerlich eingeordneten Betrag, der keiner anderen Eingabe zugeordnet werden kann. Renten gehören in die gesonderten Rentenfelder, damit der richtige Besteuerungs- oder Ertragsanteil angewendet wird.
Rechenlogik, Ertragsanteilstabellen und Rechtsgrundlagen zu Leib-/Zeitrenten, konform der Positionierung nach AltEinkG
Die drei Rentenarten werden getrennt gerechnet: gesetzliche beziehungsweise Basis-Rente nach dem Rentenbeginnjahr, ungeförderte private lebenslange Leibrente nach dem Alter bei Rentenbeginn und befristete Leibrente nach Laufzeit unter Beachtung der gesetzlichen Altersgrenze. Die Werte dienen der eigenständigen Modellrechnung; Vertragstyp, Leistungsphase, Übergangsrecht und persönliche Werbungskosten können das steuerliche Ergebnis verändern.
Änderbares Rechenbeispiel
Besteuerungs- und Ertragsanteile nach AltEinkG
Das Beispiel rechnet alle nachfolgenden Tabellen dynamisch mit 3.000,00 € monatlicher Rentenleistung. Der ausgewiesene Betrag ist die modellierte steuerpflichtige Bemessungsgröße, nicht die daraus entstehende Steuer.
Die genaue Zuordnung hängt vom Vertrag und Leistungsbeginn ab. Übergangsrecht, individueller Rentenfreibetrag, Werbungskosten sowie Riester- und betriebliche Altersversorgung sind gesondert zu prüfen.
1. Schicht nach AltEinkG · gesetzliche und Basisversorgung
Für gesetzliche Renten, landwirtschaftliche Alterskassen, berufsständische Versorgungswerke und Basis-/Rürup-Renten richtet sich der Besteuerungsanteil nach dem Jahr des Rentenbeginns.
| Rentenbeginn | Besteuerungsanteil | steuerpflichtige Monatsleistung im Beispiel |
|---|---|---|
| 2005 | 50 % | 1.500,00 € |
| 2006 | 52 % | 1.560,00 € |
| 2007 | 54 % | 1.620,00 € |
| 2008 | 56 % | 1.680,00 € |
| 2009 | 58 % | 1.740,00 € |
| 2010 | 60 % | 1.800,00 € |
| 2011 | 62 % | 1.860,00 € |
| 2012 | 64 % | 1.920,00 € |
| 2013 | 66 % | 1.980,00 € |
| 2014 | 68 % | 2.040,00 € |
| 2015 | 70 % | 2.100,00 € |
| 2016 | 72 % | 2.160,00 € |
| 2017 | 74 % | 2.220,00 € |
| 2018 | 76 % | 2.280,00 € |
| 2019 | 78 % | 2.340,00 € |
| 2020 | 80 % | 2.400,00 € |
| 2021 | 81 % | 2.430,00 € |
| 2022 | 82 % | 2.460,00 € |
| 2023 | 82,5 % | 2.475,00 € |
| 2024 | 83 % | 2.490,00 € |
| 2025 | 83,5 % | 2.505,00 € |
| 2026 | 84 % | 2.520,00 € |
| 2027 | 84,5 % | 2.535,00 € |
| 2028 | 85 % | 2.550,00 € |
| 2029 | 85,5 % | 2.565,00 € |
| 2030 | 86 % | 2.580,00 € |
| 2031 | 86,5 % | 2.595,00 € |
| 2032 | 87 % | 2.610,00 € |
| 2033 | 87,5 % | 2.625,00 € |
| 2034 | 88 % | 2.640,00 € |
| 2035 | 88,5 % | 2.655,00 € |
| 2036 | 89 % | 2.670,00 € |
| 2037 | 89,5 % | 2.685,00 € |
| 2038 | 90 % | 2.700,00 € |
| 2039 | 90,5 % | 2.715,00 € |
| 2040 | 91 % | 2.730,00 € |
| 2041 | 91,5 % | 2.745,00 € |
| 2042 | 92 % | 2.760,00 € |
| 2043 | 92,5 % | 2.775,00 € |
| 2044 | 93 % | 2.790,00 € |
| 2045 | 93,5 % | 2.805,00 € |
| 2046 | 94 % | 2.820,00 € |
| 2047 | 94,5 % | 2.835,00 € |
| 2048 | 95 % | 2.850,00 € |
| 2049 | 95,5 % | 2.865,00 € |
| 2050 | 96 % | 2.880,00 € |
| 2051 | 96,5 % | 2.895,00 € |
| 2052 | 97 % | 2.910,00 € |
| 2053 | 97,5 % | 2.925,00 € |
| 2054 | 98 % | 2.940,00 € |
| 2055 | 98,5 % | 2.955,00 € |
| 2056 | 99 % | 2.970,00 € |
| 2057 | 99,5 % | 2.985,00 € |
| 2058 | 100 % | 3.000,00 € |
3. Schicht nach AltEinkG · ungeförderte private Renten
Bei einer ungeförderten privaten Leibrente ist grundsätzlich nur der gesetzliche Ertragsanteil anzusetzen. Lebenslange und abgekürzte Leibrenten werden deshalb getrennt dargestellt.
Private Leibrente · lebenslang
Maßgeblich ist grundsätzlich das vollendete Lebensalter bei Beginn der lebenslangen privaten Rente.
| Alter bei Beginn | Ertragsanteil | davon steuerpflichtig |
|---|---|---|
| 0–1 Lebensjahre | 59 % | 1.770,00 € p. M. |
| 2–3 Lebensjahre | 58 % | 1.740,00 € p. M. |
| 4–5 Lebensjahre | 57 % | 1.710,00 € p. M. |
| 6–8 Lebensjahre | 56 % | 1.680,00 € p. M. |
| 9–10 Lebensjahre | 55 % | 1.650,00 € p. M. |
| 11–12 Lebensjahre | 54 % | 1.620,00 € p. M. |
| 13–14 Lebensjahre | 53 % | 1.590,00 € p. M. |
| 15–16 Lebensjahre | 52 % | 1.560,00 € p. M. |
| 17–18 Lebensjahre | 51 % | 1.530,00 € p. M. |
| 19–20 Lebensjahre | 50 % | 1.500,00 € p. M. |
| 21–22 Lebensjahre | 49 % | 1.470,00 € p. M. |
| 23–24 Lebensjahre | 48 % | 1.440,00 € p. M. |
| 25–26 Lebensjahre | 47 % | 1.410,00 € p. M. |
| 27 Lebensjahre | 46 % | 1.380,00 € p. M. |
| 28–29 Lebensjahre | 45 % | 1.350,00 € p. M. |
| 30–31 Lebensjahre | 44 % | 1.320,00 € p. M. |
| 32 Lebensjahre | 43 % | 1.290,00 € p. M. |
| 33–34 Lebensjahre | 42 % | 1.260,00 € p. M. |
| 35 Lebensjahre | 41 % | 1.230,00 € p. M. |
| 36–37 Lebensjahre | 40 % | 1.200,00 € p. M. |
| 38 Lebensjahre | 39 % | 1.170,00 € p. M. |
| 39–40 Lebensjahre | 38 % | 1.140,00 € p. M. |
| 41 Lebensjahre | 37 % | 1.110,00 € p. M. |
| 42 Lebensjahre | 36 % | 1.080,00 € p. M. |
| 43–44 Lebensjahre | 35 % | 1.050,00 € p. M. |
| 45 Lebensjahre | 34 % | 1.020,00 € p. M. |
| 46–47 Lebensjahre | 33 % | 990,00 € p. M. |
| 48 Lebensjahre | 32 % | 960,00 € p. M. |
| 49 Lebensjahre | 31 % | 930,00 € p. M. |
| 50 Lebensjahre | 30 % | 900,00 € p. M. |
| 51–52 Lebensjahre | 29 % | 870,00 € p. M. |
| 53 Lebensjahre | 28 % | 840,00 € p. M. |
| 54 Lebensjahre | 27 % | 810,00 € p. M. |
| 55–56 Lebensjahre | 26 % | 780,00 € p. M. |
| 57 Lebensjahre | 25 % | 750,00 € p. M. |
| 58 Lebensjahre | 24 % | 720,00 € p. M. |
| 59 Lebensjahre | 23 % | 690,00 € p. M. |
| 60–61 Lebensjahre | 22 % | 660,00 € p. M. |
| 62 Lebensjahre | 21 % | 630,00 € p. M. |
| 63 Lebensjahre | 20 % | 600,00 € p. M. |
| 64 Lebensjahre | 19 % | 570,00 € p. M. |
| 65–66 Lebensjahre | 18 % | 540,00 € p. M. |
| 67 Lebensjahre | 17 % | 510,00 € p. M. |
| 68 Lebensjahre | 16 % | 480,00 € p. M. |
| 69–70 Lebensjahre | 15 % | 450,00 € p. M. |
| 71 Lebensjahre | 14 % | 420,00 € p. M. |
| 72–73 Lebensjahre | 13 % | 390,00 € p. M. |
| 74 Lebensjahre | 12 % | 360,00 € p. M. |
| 75 Lebensjahre | 11 % | 330,00 € p. M. |
| 76–77 Lebensjahre | 10 % | 300,00 € p. M. |
| 78–79 Lebensjahre | 9 % | 270,00 € p. M. |
| 80 Lebensjahre | 8 % | 240,00 € p. M. |
| 81–82 Lebensjahre | 7 % | 210,00 € p. M. |
| 83–84 Lebensjahre | 6 % | 180,00 € p. M. |
| 85–87 Lebensjahre | 5 % | 150,00 € p. M. |
| 88–91 Lebensjahre | 4 % | 120,00 € p. M. |
| 92–93 Lebensjahre | 3 % | 90,00 € p. M. |
| 94–96 Lebensjahre | 2 % | 60,00 € p. M. |
| ab 97 Lebensjahre | 1 % | 30,00 € p. M. |
Befristete Leibrente · „Zeitrente“
Maßgeblich ist die vereinbarte Restlaufzeit. Bei einer abgekürzten Leibrente begrenzt das Alter bei Rentenbeginn den ansetzbaren Anteil zusätzlich.
| Restlaufzeit | Ertragsanteil | davon steuerpflichtig |
|---|---|---|
| 0–1 Jahre | 0 % | 0,00 € p. M. |
| 2 Jahre | 1 % | 30,00 € p. M. |
| 3 Jahre | 2 % | 60,00 € p. M. |
| 4 Jahre | 4 % | 120,00 € p. M. |
| 5 Jahre | 5 % | 150,00 € p. M. |
| 6 Jahre | 7 % | 210,00 € p. M. |
| 7 Jahre | 8 % | 240,00 € p. M. |
| 8 Jahre | 9 % | 270,00 € p. M. |
| 9 Jahre | 10 % | 300,00 € p. M. |
| 10 Jahre | 12 % | 360,00 € p. M. |
| 11 Jahre | 13 % | 390,00 € p. M. |
| 12 Jahre | 14 % | 420,00 € p. M. |
| 13 Jahre | 15 % | 450,00 € p. M. |
| 14–15 Jahre | 16 % | 480,00 € p. M. |
| 16–17 Jahre | 18 % | 540,00 € p. M. |
| 18 Jahre | 19 % | 570,00 € p. M. |
| 19 Jahre | 20 % | 600,00 € p. M. |
| 20 Jahre | 21 % | 630,00 € p. M. |
| 21 Jahre | 22 % | 660,00 € p. M. |
| 22 Jahre | 23 % | 690,00 € p. M. |
| 23 Jahre | 24 % | 720,00 € p. M. |
| 24 Jahre | 25 % | 750,00 € p. M. |
| 25 Jahre | 26 % | 780,00 € p. M. |
| 26 Jahre | 27 % | 810,00 € p. M. |
| 27 Jahre | 28 % | 840,00 € p. M. |
| 28 Jahre | 29 % | 870,00 € p. M. |
| 29–30 Jahre | 30 % | 900,00 € p. M. |
| 31 Jahre | 31 % | 930,00 € p. M. |
| 32 Jahre | 32 % | 960,00 € p. M. |
| 33 Jahre | 33 % | 990,00 € p. M. |
| 34 Jahre | 34 % | 1.020,00 € p. M. |
| 35–36 Jahre | 35 % | 1.050,00 € p. M. |
| 37 Jahre | 36 % | 1.080,00 € p. M. |
| 38 Jahre | 37 % | 1.110,00 € p. M. |
| 39 Jahre | 38 % | 1.140,00 € p. M. |
| 40–41 Jahre | 39 % | 1.170,00 € p. M. |
| 42 Jahre | 40 % | 1.200,00 € p. M. |
| 43–44 Jahre | 41 % | 1.230,00 € p. M. |
| 45 Jahre | 42 % | 1.260,00 € p. M. |
| 46–47 Jahre | 43 % | 1.290,00 € p. M. |
| 48 Jahre | 44 % | 1.320,00 € p. M. |
| ab 49 Jahre | 45 % | 1.350,00 € p. M. |
Dynamisches Beispiel3.000,00 € × 18 % Ertragsanteil = 540,00 € steuerpflichtiger Monatsbetrag. Erst auf diesen Betrag wird der persönliche Einkommensteuersatz angewendet.
Bruttoeinkommen p. a.96.000 €Weitere steuerpflichtige Einkünfte0 €Steuer vor Immobilie p. a.21.942 €Grenzsteuersatz Modell47,00 %
Σ Modell-zVE vor Immobilien78.354 €Σ Steuer vor Immobilien p. a.21.942 €AfA / WK aus vermieteten ETW 202965.663 €Σ Steuervorteil p. M.+ 1.537,28 €
 1. Erwerber · Gehaltsabrechnung VOR / NACH Immobilieninvestment
1. Erwerber · AusgangssituationMonatsprojektion · Stand heutige Rechtslage
Grundtabelle35 Jahreprivat krankenversichert
- Ø Brutto pro Monat
- 8.000,00 €
- Freibetrag für Sanierungs-AfA / WK p. M.
- 0,00 €
- ESt / LSt / Soli / KiSt p. M.
- − 1.828,53 €
- Rentenversicherung p. M.
- − 744,00 €
- Arbeitslosenversicherung p. M.
- − 104,00 €
- Private Krankenversicherung p. M.
- − 442,00 €
- Private Pflegepflichtversicherung p. M.
- − 78,00 €
- Sichtbarer Steuervorteil p. M.
- 0,00 €
modellierter Auszahlungsbetrag4.803,47 €
1. Erwerber · Steuerwirkung des InvestmentsMonatsprojektion · Stand heutige Rechtslage
Grundtabelle35 Jahreprivat krankenversichert
- Ø Brutto pro Monat
- 8.000,00 €
- Freibetrag für Sanierungs-AfA / WK p. M.
- − 4.246,28 €
- ESt / LSt / Soli / KiSt p. M.
- − 291,25 €
- Rentenversicherung p. M.
- − 744,00 €
- Arbeitslosenversicherung p. M.
- − 104,00 €
- Private Krankenversicherung p. M.
- − 442,00 €
- Private Pflegepflichtversicherung p. M.
- − 78,00 €
- Sichtbarer Steuervorteil p. M.
- + 1.537,28 €
modellierter Auszahlungsbetrag6.340,75 €
Immobilien-Cashflow 2029 nach modellierter Steuerwirkung+ 26,87 € / MonatDie ETW werden in der sichtbaren Reihenfolge nacheinander gerechnet. Jede folgende Wohnung startet beim zVE, das nach der vorherigen Wohnung je beteiligter Person verbleibt.
Finanzierungs- und Entwicklungsparameter öffnen
Referenz-Wertentwicklung % p. a.
Finanzierung und Rentabilität je Eigentumswohnung · 2029| ETW | Nutzung / Rolle | Kaufpreis | Spk. Fürth | KfW 261 | zVE vor ETW | zVE nach ETW | Miete | Zins / Tilgung | Bewirtschaftung | AfA / WK | Steuerwirkung | Cashflow | Wertentw. |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 273.323 € | 200.759 € | 72.564 € | 83.150 € | 57.801 € | 8.148 € | 16.774 € | 841 € | 32.655 € | +10.802 € | +1.334 € | 4,82 % |
| ETW 046 | Vermietung · Verkaufsabsicht | 276.407 € | 202.887 € | 73.520 € | 57.801 € | 32.195 € | 8.244 € | 16.962 € | 843 € | 33.008 € | +8.549 € | −1.012 € | 4,82 % |
| Σ Portfolio | 549.730 € | 403.646 € | 146.084 € | 83.150 € | 32.195 € | 16.392 € | 33.736 € | 1.684 € | 65.663 € | +19.351 € | +322 € | Ziel 3,39 % | |
Gesamtbetrachtung jedes Jahres · 2026 bis 2039| Jahr | Phase | zVE vor ETW | AfA / WK | Steuerwirkung | Nettomiete | Zins / Tilgung | Bewirtschaftung | Cashflow | Sondertilgung Bank | Marktwert | Restschuld | Verkaufs-ETW |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026 | Vorbereitung | 78.354 € | 0 € | +0 € | 0 € | 0 € | 0 € | +0 € | 0 € | 0 € | 0 € | 0 € |
| 2027 | 1. Zahlung / Zinsphase | 79.921 € | 9.238 € | +4.129 € | 0 € | 9.238 € | 0 € | −5.110 € | 0 € | 528.730 € | 549.730 € | 265.907 € |
| 2028 | Bau- und Zinsphase | 81.520 € | 22.172 € | +9.447 € | 0 € | 22.172 € | 0 € | −12.725 € | 0 € | 528.730 € | 549.730 € | 265.907 € |
| 2029 | 1. volles Bewirtschaftungsjahr | 83.150 € | 65.663 € | +19.351 € | 16.392 € | 33.736 € | 1.684 € | +322 € | 322 € | 554.215 € | 537.630 € | 278.724 € |
| 2030 | Bewirtschaftung | 84.813 € | 65.171 € | +19.511 € | 16.392 € | 33.736 € | 1.718 € | +449 € | 449 € | 580.928 € | 524.910 € | 292.158 € |
| 2031 | Bewirtschaftung | 86.509 € | 64.652 € | +19.654 € | 16.392 € | 33.736 € | 1.752 € | +557 € | 557 € | 608.929 € | 511.563 € | 306.240 € |
| 2032 | Bewirtschaftung | 88.239 € | 64.106 € | +19.775 € | 16.392 € | 33.736 € | 1.787 € | +644 € | 644 € | 638.279 € | 497.584 € | 321.001 € |
| 2033 | Bewirtschaftung | 90.004 € | 63.534 € | +19.878 € | 16.392 € | 33.736 € | 1.823 € | +710 € | 710 € | 669.044 € | 482.967 € | 336.473 € |
| 2034 | Bewirtschaftung | 91.804 € | 62.934 € | +19.958 € | 16.392 € | 33.736 € | 1.859 € | +754 € | 754 € | 701.292 € | 467.706 € | 352.691 € |
| 2035 | Bewirtschaftung | 93.640 € | 62.308 € | +20.013 € | 16.392 € | 33.736 € | 1.896 € | +772 € | 772 € | 735.094 € | 451.800 € | 369.691 € |
| 2036 | Bewirtschaftung | 95.513 € | 61.654 € | +19.931 € | 16.720 € | 33.736 € | 1.934 € | +980 € | 980 € | 770.526 € | 435.034 € | 387.510 € |
| 2037 | Bewirtschaftung | 97.423 € | 53.752 € | +17.150 € | 17.054 € | 33.736 € | 1.973 € | −1.505 € | 0 € | 807.665 € | 418.557 € | 406.188 € |
| 2038 | Bewirtschaftung | 99.372 € | 53.077 € | +16.935 € | 17.395 € | 33.736 € | 2.013 € | −1.419 € | 0 € | 846.595 € | 401.404 € | 425.766 € |
| 2039 | Bewirtschaftung | 101.359 € | 42.473 € | +12.568 € | 17.743 € | 33.736 € | 2.053 € | −5.478 € | 0 € | 887.400 € | 383.548 € | 446.288 € |
Jahreswerte je ETW aufklappen
2026Vorbereitungs-/BauphaseCashflow +0 €Marktwert 0 €Restschuld 0 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 78.354 € | 78.354 € | 0 € | +0 € | 0 € | 0 € | 0 € | +0 € | 0 € | 0 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 78.354 € | 78.354 € | 0 € | +0 € | 0 € | 0 € | 0 € | +0 € | 0 € | 0 € |
2027Vorbereitungs-/BauphaseCashflow −5.110 €Marktwert 528.730 €Restschuld 549.730 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 79.921 € | 75.327 € | 4.594 € | +2.160 € | 0 € | 4.594 € | 0 € | −2.434 € | 262.823 € | 273.323 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 75.327 € | 70.683 € | 4.645 € | +1.969 € | 0 € | 4.645 € | 0 € | −2.676 € | 265.907 € | 276.407 € |
2028Vorbereitungs-/BauphaseCashflow −12.725 €Marktwert 528.730 €Restschuld 549.730 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 81.520 € | 70.495 € | 11.025 € | +4.958 € | 0 € | 11.025 € | 0 € | −6.066 € | 262.823 € | 273.323 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 70.495 € | 59.347 € | 11.147 € | +4.489 € | 0 € | 11.147 € | 0 € | −6.658 € | 265.907 € | 276.407 € |
2029BewirtschaftungsjahrCashflow +322 €Marktwert 554.215 €Restschuld 537.630 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 83.150 € | 57.801 € | 32.655 € | +10.802 € | 8.148 € | 16.774 € | 841 € | +1.334 € | 275.491 € | 267.307 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 57.801 € | 32.195 € | 33.008 € | +8.549 € | 8.244 € | 16.962 € | 843 € | −1.012 € | 278.724 € | 270.323 € |
2030BewirtschaftungsjahrCashflow +449 €Marktwert 580.928 €Restschuld 524.910 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 84.813 € | 59.692 € | 32.410 € | +10.863 € | 8.148 € | 16.774 € | 858 € | +1.379 € | 288.770 € | 260.983 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 59.692 € | 34.317 € | 32.760 € | +8.648 € | 8.244 € | 16.962 € | 860 € | −930 € | 292.158 € | 263.927 € |
2031BewirtschaftungsjahrCashflow +557 €Marktwert 608.929 €Restschuld 511.563 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 86.509 € | 61.629 € | 32.152 € | +10.909 € | 8.148 € | 16.774 € | 875 € | +1.407 € | 302.688 € | 254.347 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 61.629 € | 36.497 € | 32.499 € | +8.745 € | 8.244 € | 16.962 € | 877 € | −850 € | 306.240 € | 257.216 € |
2032BewirtschaftungsjahrCashflow +644 €Marktwert 638.279 €Restschuld 497.584 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 88.239 € | 63.613 € | 31.881 € | +10.938 € | 8.148 € | 16.774 € | 893 € | +1.419 € | 317.278 € | 247.397 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 63.613 € | 38.738 € | 32.225 € | +8.837 € | 8.244 € | 16.962 € | 894 € | −775 € | 321.001 € | 250.187 € |
2033BewirtschaftungsjahrCashflow +710 €Marktwert 669.044 €Restschuld 482.967 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 90.004 € | 65.645 € | 31.596 € | +10.953 € | 8.148 € | 16.774 € | 911 € | +1.416 € | 332.571 € | 240.129 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 65.645 € | 41.040 € | 31.937 € | +8.925 € | 8.244 € | 16.962 € | 912 € | −705 € | 336.473 € | 242.837 € |
2034BewirtschaftungsjahrCashflow +754 €Marktwert 701.292 €Restschuld 467.706 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 91.804 € | 67.725 € | 31.298 € | +10.948 € | 8.148 € | 16.774 € | 929 € | +1.392 € | 348.601 € | 232.542 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 67.725 € | 43.402 € | 31.636 € | +9.010 € | 8.244 € | 16.962 € | 930 € | −639 € | 352.691 € | 235.164 € |
2035BewirtschaftungsjahrCashflow +772 €Marktwert 735.094 €Restschuld 451.800 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 93.640 € | 69.854 € | 30.987 € | +10.924 € | 8.148 € | 16.774 € | 947 € | +1.351 € | 365.403 € | 224.634 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 69.854 € | 45.828 € | 31.321 € | +9.089 € | 8.244 € | 16.962 € | 949 € | −578 € | 369.691 € | 227.167 € |
2036BewirtschaftungsjahrCashflow +980 €Marktwert 770.526 €Restschuld 435.034 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 95.513 € | 72.196 € | 30.662 € | +10.820 € | 8.311 € | 16.774 € | 966 € | +1.390 € | 383.016 € | 216.297 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 72.196 € | 48.644 € | 30.992 € | +9.111 € | 8.409 € | 16.962 € | 968 € | −410 € | 387.510 € | 218.737 € |
2037BewirtschaftungsjahrCashflow −1.505 €Marktwert 807.665 €Restschuld 418.557 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 97.423 € | 78.177 € | 26.738 € | +9.046 € | 8.477 € | 16.774 € | 986 € | −237 € | 401.477 € | 208.105 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 78.177 € | 58.752 € | 27.015 € | +8.104 € | 8.577 € | 16.962 € | 987 € | −1.268 € | 406.188 € | 210.452 € |
2038BewirtschaftungsjahrCashflow −1.419 €Marktwert 846.595 €Restschuld 401.404 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 99.372 € | 80.611 € | 26.402 € | +8.818 € | 8.647 € | 16.774 € | 1.005 € | −315 € | 420.828 € | 199.577 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 80.611 € | 61.678 € | 26.675 € | +8.117 € | 8.749 € | 16.962 € | 1.007 € | −1.104 € | 425.766 € | 201.827 € |
2039BewirtschaftungsjahrCashflow −5.478 €Marktwert 887.400 €Restschuld 383.548 €
| ETW | Nutzung / Rolle | zVE vor ETW | zVE nach ETW | AfA / WK | Steuerwirkung | Nettomiete | Finanzierung | Bewirtschaftung | Cashflow | Marktwert | Restschuld |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ETW 044 | Vermietung · Bestandsobjekt | 101.359 € | 88.052 € | 21.102 € | +6.255 € | 8.820 € | 16.774 € | 1.026 € | −2.725 € | 441.112 € | 190.699 € |
| ETW 046 | Vermietung · Verkaufsabsicht | 88.052 € | 74.577 € | 21.371 € | +6.313 € | 8.924 € | 16.962 € | 1.027 € | −2.753 € | 446.288 € | 192.849 € |
Finanzmathematische Logik
Finanzmathematisch fundiert. Keine leeren Versprechen.
Die Formeln zeigen offen, wie Rate, Restschuld, Laufzeit, Endwert und jährliche Wertentwicklung im Modell zusammenhängen.
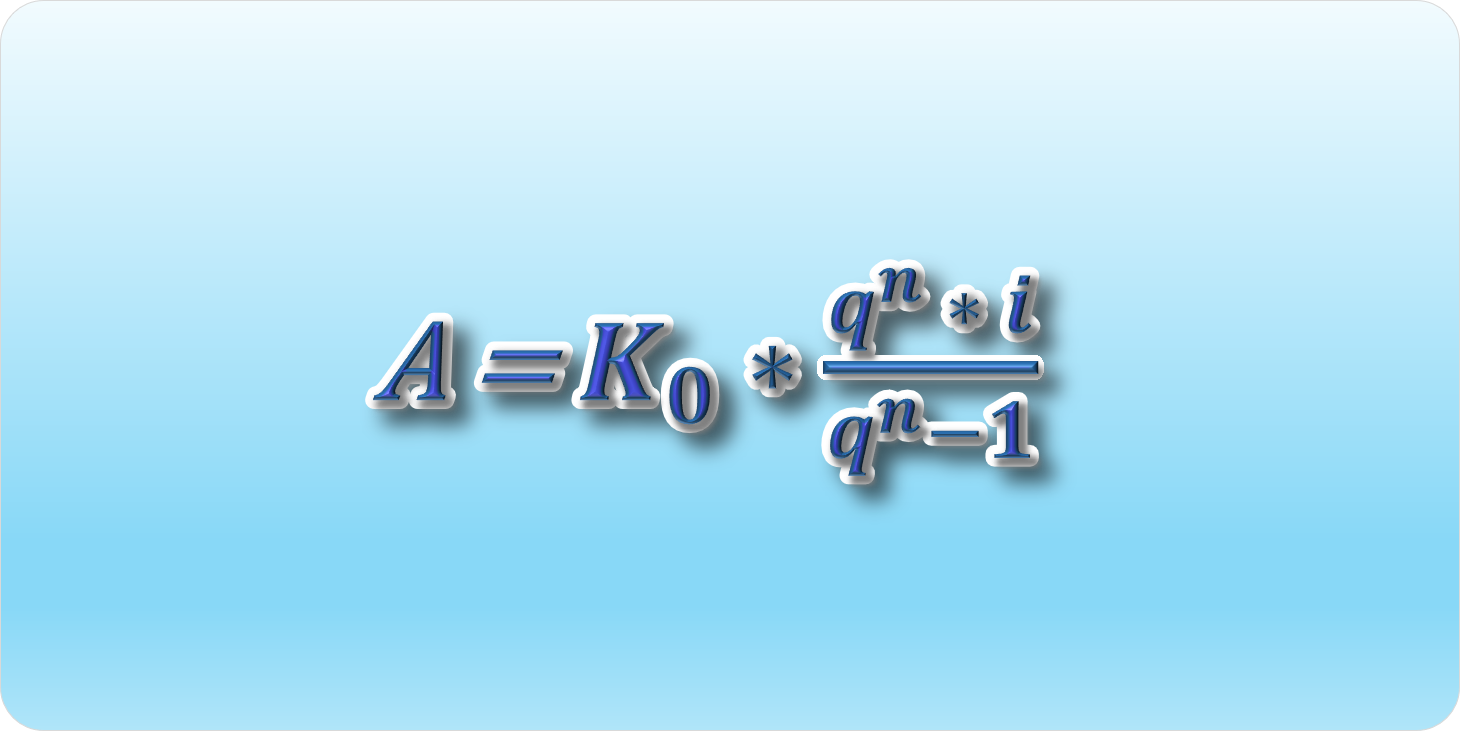
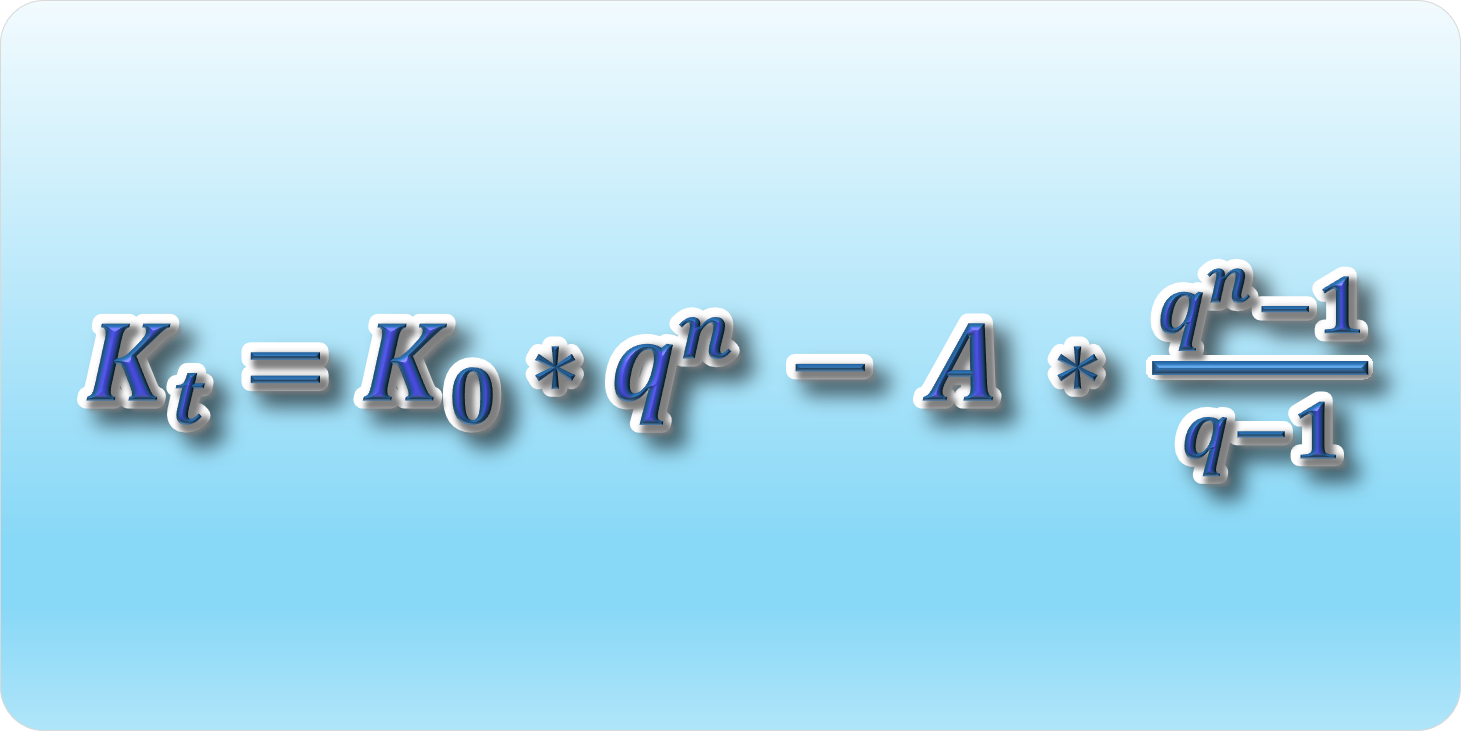
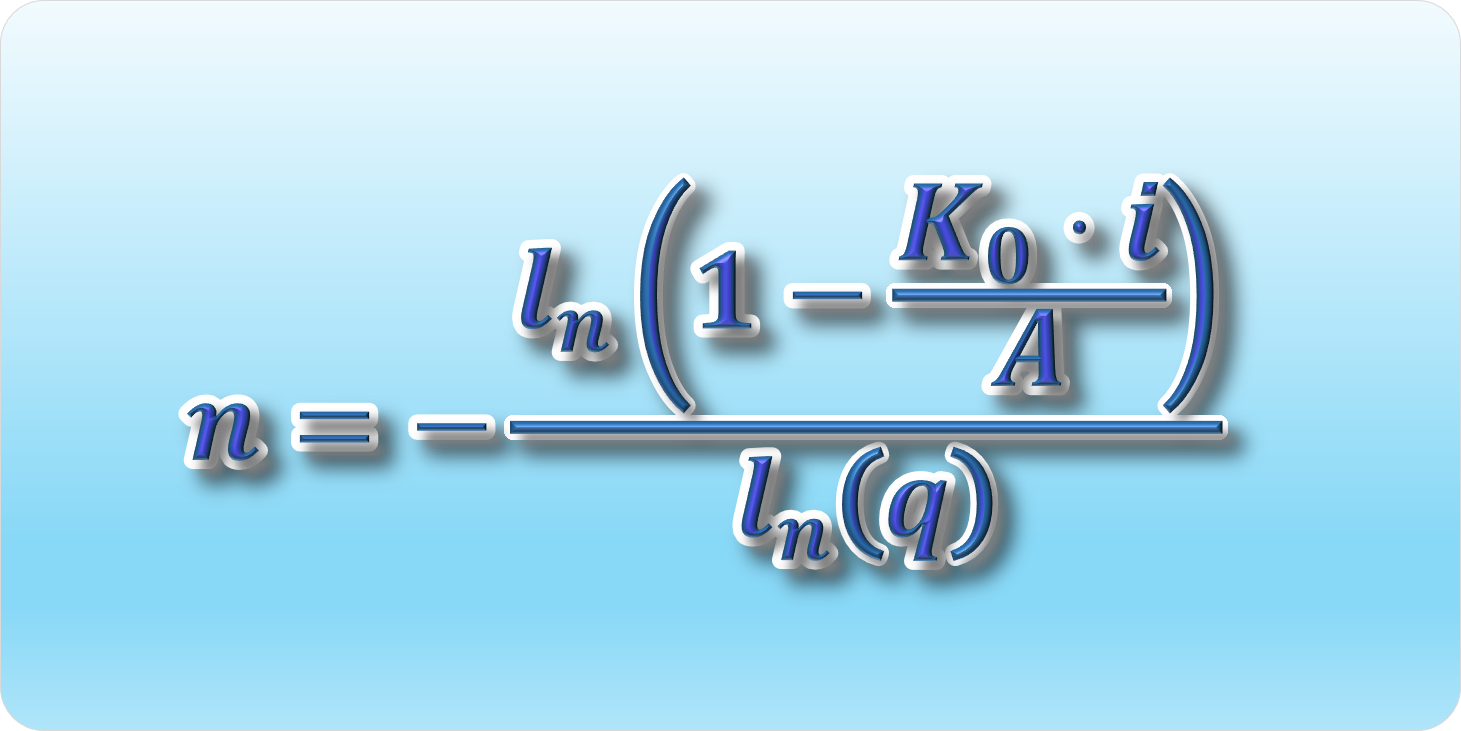
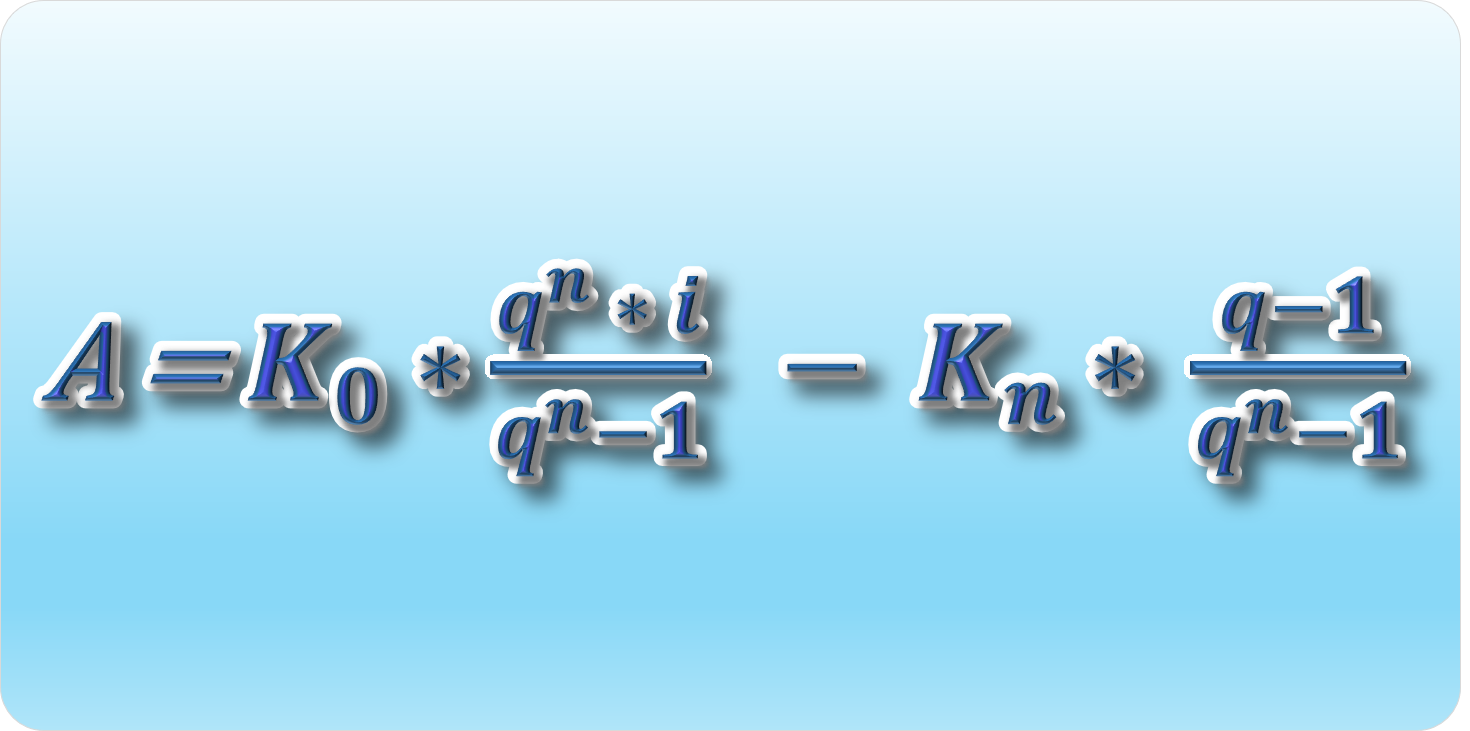
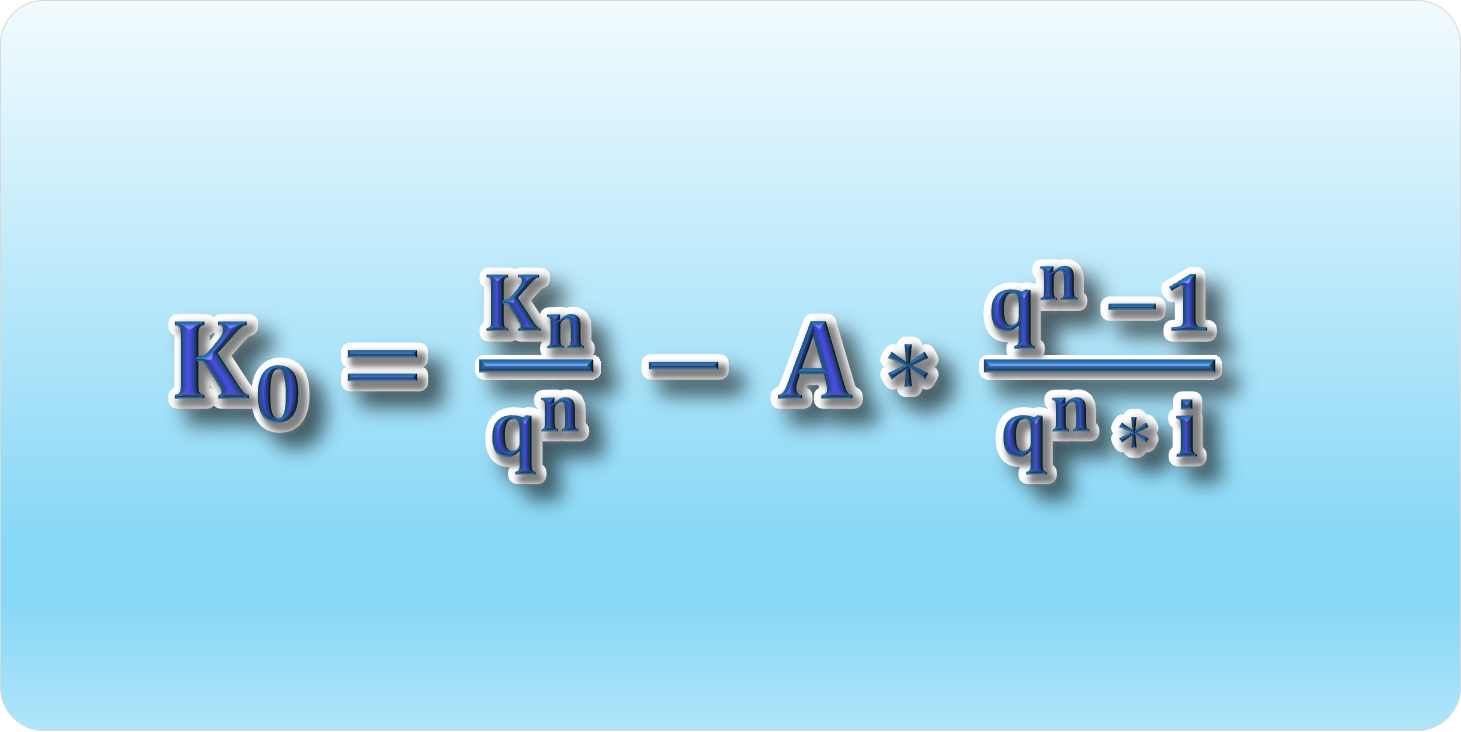
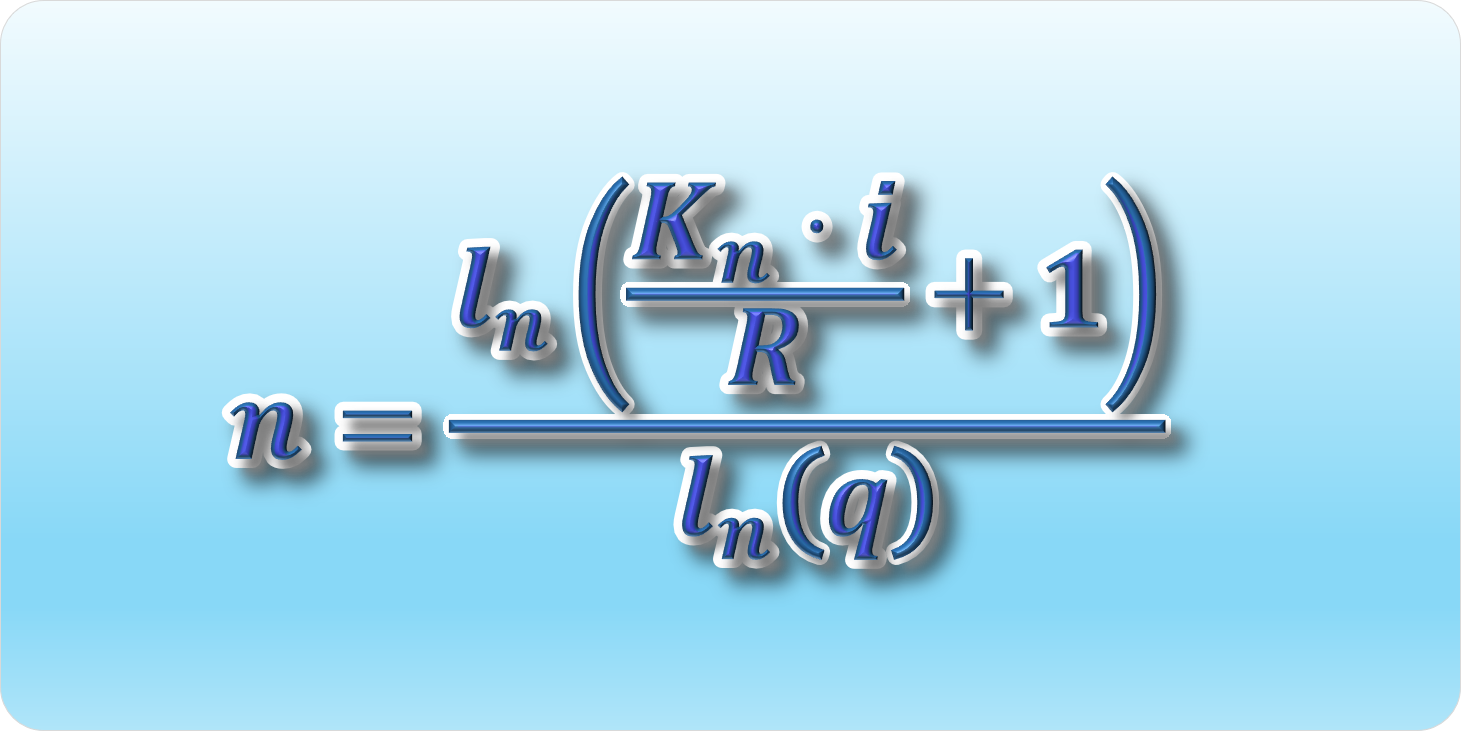
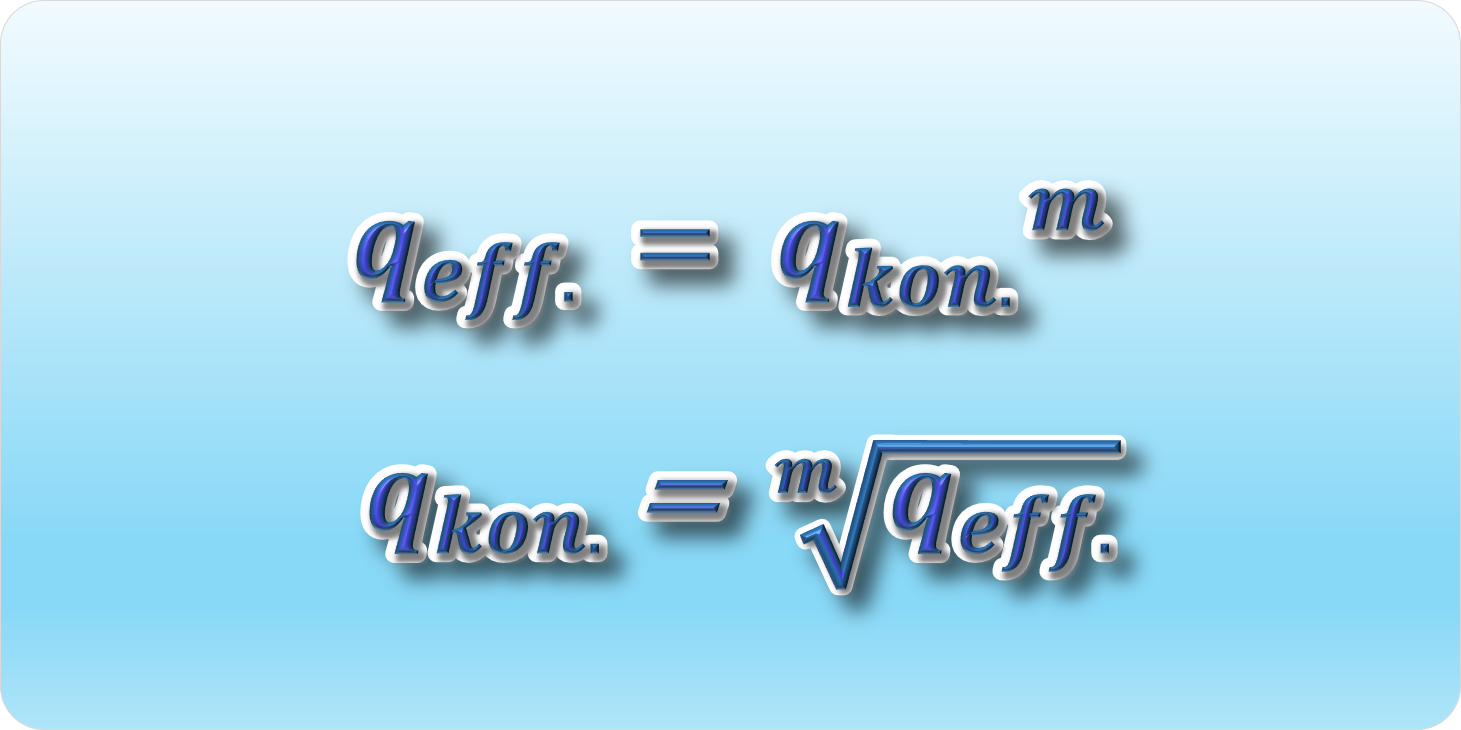
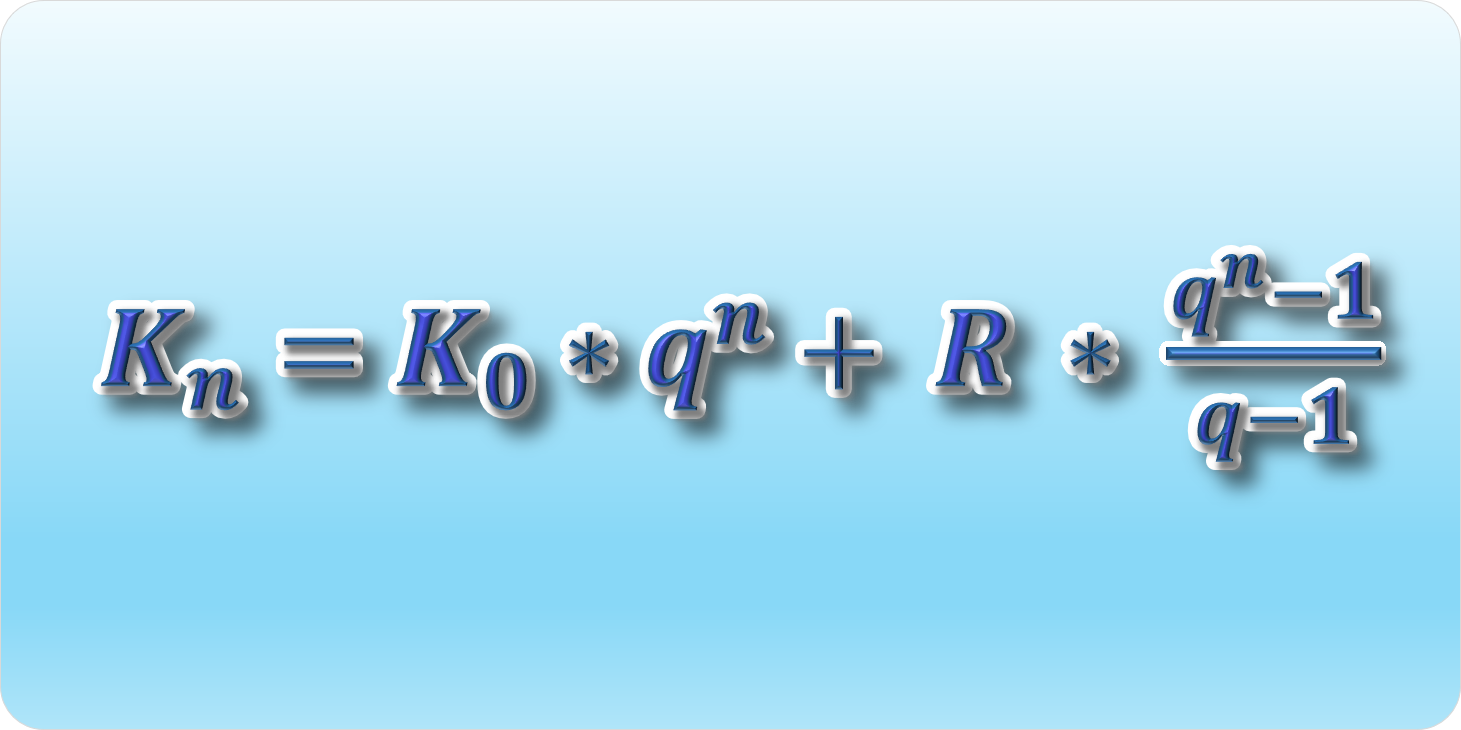
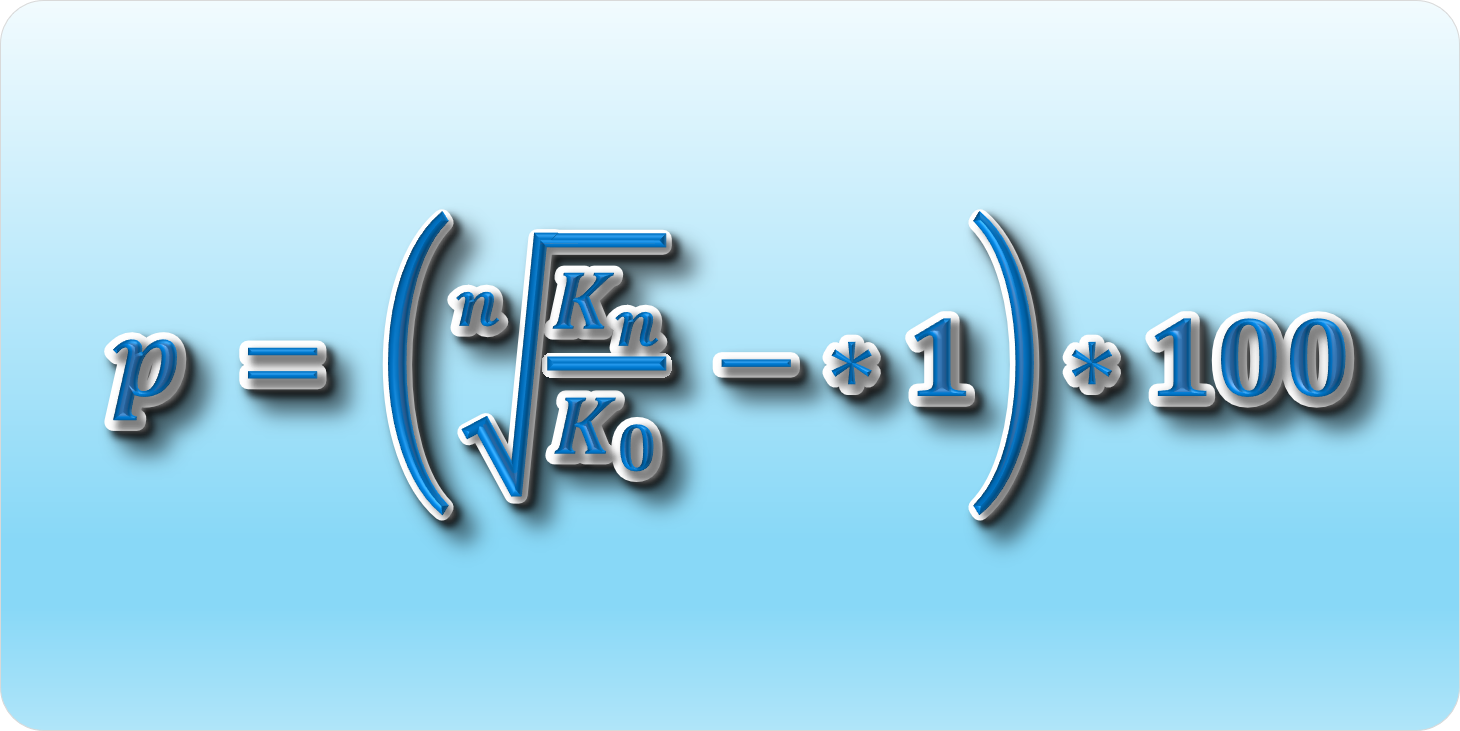
Zeichen: K₀ = Anfangskapital · Kₙ/Kₜ = Endkapital beziehungsweise Restschuld · A/R = Annuität oder regelmäßige Rate · i = Periodenzins · q = 1 + i · n/t = Anzahl der Perioden.
Rechenbasis und Grenzen
2026–2028 werden ohne Miete dargestellt. Ab der ersten Zahlung am 31.07.2027 berücksichtigt das Vermietungsmodell Finanzierungszinsen als Werbungskosten; reguläre Raten, Bewirtschaftung, Miete und AfA starten 2029. Die Sanierungs-AfA läuft 2029–2039 mit 9 % in den ersten acht und anschließend 7 %. Bei Eigennutzung werden weder Miete noch Vermietungs-AfA/Werbungskosten angesetzt; eine mögliche Begünstigung nach § 10f EStG bleibt einer separaten Prüfung vorbehalten. Die Steuerwirkung läuft ETW für ETW über das verbleibende zVE jeder beteiligten Person.
ReservierungReservierungsformular geführt vorbereiten und unterschreibeniGeführte Datenabfrage
Auswahl übernehmen · Formular erzeugen · elektronisch unterschreiben
Die ausgewählten Wohnungen und die berechneten Eckdaten werden automatisch übernommen. Ergänze die Erwerber- und Notariatsangaben, prüfe die Dokumentvorschau und unterschreibe direkt mit Maus, Finger oder Stift.
Automatisch übernommen2 Eigentumswohnungen
Kaufpreis Portfolio549.730 €
Darlehen Modell549.730 €
Cashflow 2029+26,87 € / Monat
ETW 044 · 1. Obergeschoss · 23,6 m² · Bestandsobjekt · Vermietung · 273.323 €ETW 046 · 1. Obergeschoss · 23,9 m² · Verkaufsabsicht · Vermietung · 276.407 €
Verwendete FormularvorlageReservierungsvereinbarung Quelle-ArealDie erfassten Angaben, ausgewählten Wohnungen und Modellwerte werden vollständig in die unterschriftsfähige Fassung übernommen.
Originalvorlage ansehenErwerber 1
Vollständige Daten für den ersten Erwerber im Reservierungsformular.
FinanzierungVollständige Finanzierungsanfrage digital erstelleniSieben klar getrennte Schritte
Selbstauskunft mit allen relevanten Personen-, Einkommens- und Vermögensdaten
Die Finanzierung übernimmt Portfolio, Darlehensmodell, Eigenkapitalbedarf und Cashflow aus dem Selbstrechner. Ergänze Haushalt, Vermögen, Verbindlichkeiten und bestehende Immobilien und leite anschließend die unterschriebene PDF weiter.
Automatisch übernommen2 Eigentumswohnungen
Kaufpreis Portfolio549.730 €
Darlehen Modell549.730 €
Cashflow 2029+26,87 € / Monat
ETW 044 · 1. Obergeschoss · 23,6 m² · Bestandsobjekt · Vermietung · 273.323 €ETW 046 · 1. Obergeschoss · 23,9 m² · Verkaufsabsicht · Vermietung · 276.407 €
Verwendete FormularvorlageSelbstauskunft / FinanzierungsanfrageDie erfassten Angaben, ausgewählten Wohnungen und Modellwerte werden vollständig in die unterschriftsfähige Fassung übernommen.
Originalvorlage ansehenPersönlich 1
Persönliche Angaben des ersten Antragstellers.
Multimedia
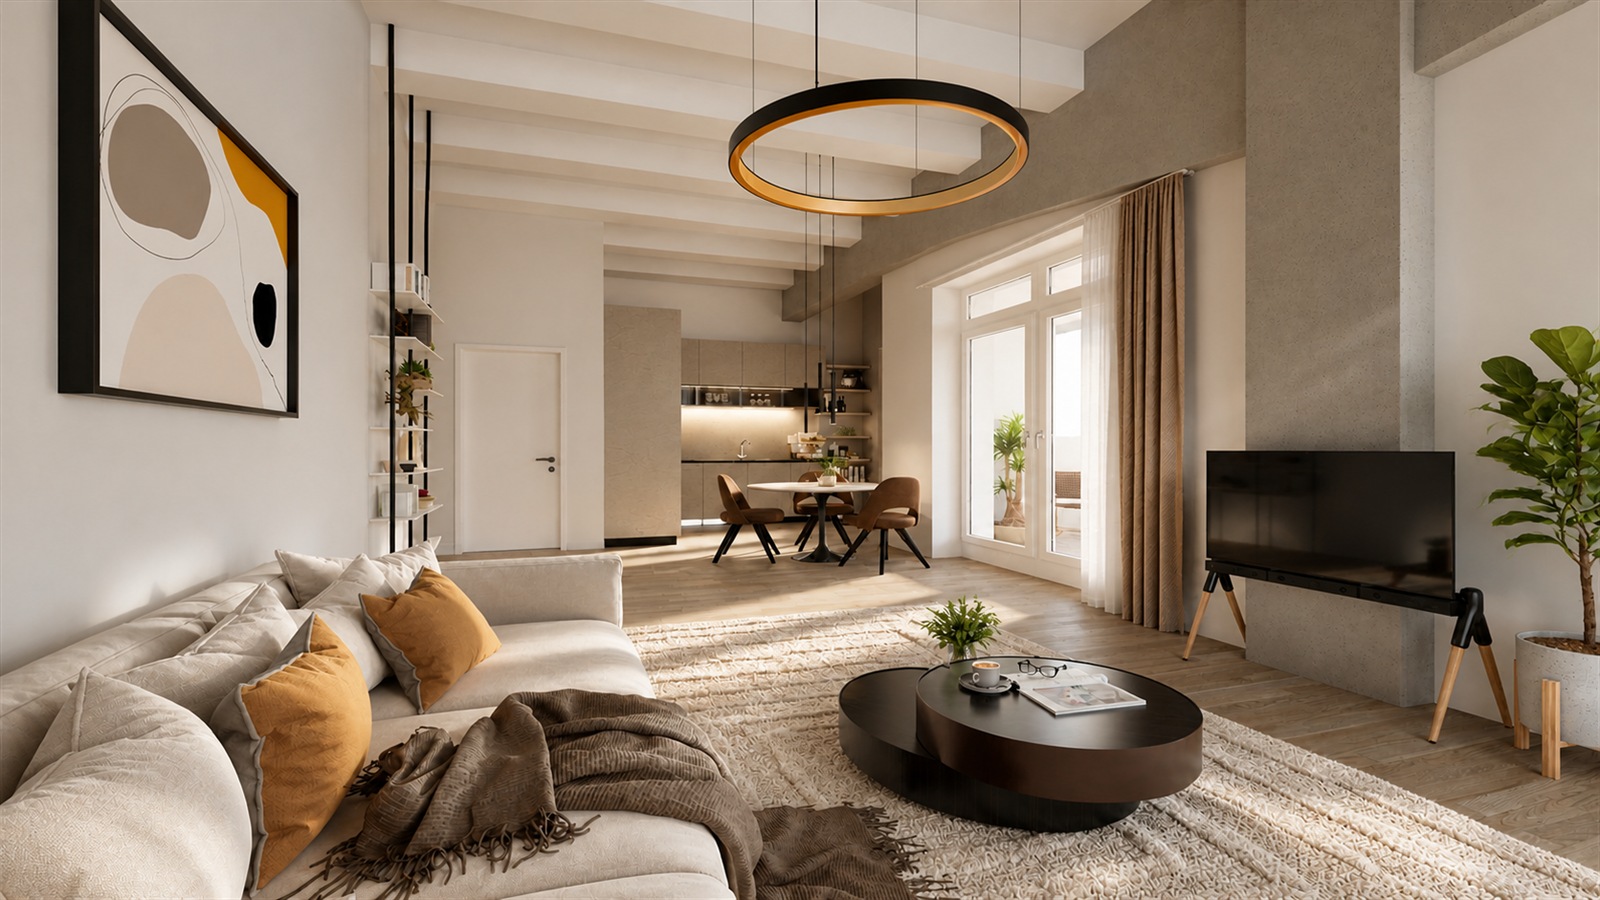
Das Quelle-Areal in sechs Perspektiven
Wissen statt Renditeversprechen
Immobilienentscheidungen mit überprüfbarer Grundlage.
Immobilien als Kapitalanlage in Nürnberg brauchen mehr als einen guten ersten Eindruck. Hier ordnen wir unabhängige Forschung, Finanzierung und Sanierungs-AfA ein.
Vermögen und Schulden gemeinsam betrachten
Das Panel „Private Haushalte und ihre Finanzen“ erfasst unter anderem Immobilienvermögen, Kredite und Einkommen. Es liefert einen wissenschaftlichen Rahmen, um die gesamte finanzielle Situation von Haushalten zu untersuchen.
Unsere Einordnung: Ein Objekt sollte zusammen mit Liquiditätsreserve, bestehenden Krediten und anderen Anlagen beurteilt werden. Durchschnittswerte sind keine Renditeprognose für Deine Eigentumswohnung.
PHF: Forschungsprojekt und Methodik ↗Eigenkapital beeinflusst die Kaufentscheidung
Ludwig und Vogel untersuchten anhand einer Befragung von über 4.000 Haushalten, wie Eigenkapitalanforderungen Kaufentscheidungen beeinflussen. Viele Betroffene würden günstiger kaufen oder länger sparen.
Grenze der Aussage: Die Befragung stammt aus Februar 2022, vor dem damaligen starken Zinsanstieg. Sie belegt weder eine heutige Finanzierungskondition noch den späteren Verkaufswert einer konkreten Wohnung.
Studie und Einschränkungen lesen ↗Redaktionelle Einordnung durch KP+ Immo-Invest · Quellen geprüft am 17.09.2026. Externe Forschung, keine eigene Studie und keine Kooperation mit den genannten Einrichtungen.
Häufige Fragen zur Immobilien-Kapitalanlage
Wie teuer darf eine Immobilie als Kapitalanlage sein?
So teuer, dass Finanzierung, laufende Kosten und Reserven auch unter ungünstigeren Annahmen tragbar bleiben. Vergleiche den vollständigen Erwerbsaufwand einschließlich Nebenkosten mit realistisch erzielbarer Nettomiete. Berücksichtige nicht umlagefähige Kosten, Instandhaltung, Leerstand, Zins und Tilgung. Ein Kaufpreis-Mietverhältnis allein reicht nicht aus. Prüfe im Rechner zusätzlich niedrigere Mieten, höhere Anschlusszinsen und einen geringeren Verkaufspreis. Die Bundesbank-Forschung verdeutlicht, weshalb Eigenkapital und Haushaltslage gemeinsam betrachtet werden müssen. Forschungsgrundlage ↗
Sind Immobilien noch eine gute Geldanlage?
Das lässt sich nicht pauschal beantworten. Standort, Zustand, Kaufpreis, Finanzierung, Kosten und Haltedauer müssen zusammenpassen. Eine vermietete Wohnung kann laufende Einnahmen erzielen, bindet aber Kapital und birgt unter anderem Leerstands-, Instandhaltungs- und Preisrisiken. Ein positiver Steuereffekt ist nicht automatisch ein positiver Cashflow. Die auf dieser Seite eingestellte Wertentwicklung ist eine veränderbare Modellannahme, keine Prognose oder Zusage. Wissenschaftlicher Hintergrund zur Haushaltsfinanzierung ↗
Welche Voraussetzungen gelten für die Sanierungs-AfA nach § 7h EStG?
Begünstigt sind unter den gesetzlichen Voraussetzungen bestimmte Modernisierungs- und Instandsetzungskosten in einem förmlich festgelegten Sanierungsgebiet oder Entwicklungsbereich. Möglich sind bis zu acht Jahre jeweils 9 Prozent und anschließend vier Jahre jeweils 7 Prozent der begünstigten Kosten. Nicht automatisch der gesamte Kaufpreis ist abziehbar. Erforderlich ist insbesondere die Bescheinigung der zuständigen Gemeinde; beim Erwerb kommt es auch auf den Zeitpunkt des verbindlichen Vertrags im Verhältnis zur Durchführung der Maßnahmen an. Zuschüsse und weitere gesetzliche Grenzen sind zu berücksichtigen. Die individuelle Behandlung muss steuerlich geprüft werden. Gesetzestext § 7h EStG ↗
Allgemeine Information, keine individuelle Anlage-, Rechts- oder Steuerempfehlung. Maßgeblich bleiben die Objektunterlagen, Verträge und Deine persönliche Prüfung.
Zur eigenen Modellrechnung ↑Zum Abschluss vor Ort
Objektbesichtigung im Quelle-Quartier
Wenn du Wohnungen, Finanzierung, Steuerwirkung und Exit selbst geprüft hast, kannst du einen Besichtigungstermin wählen. Ludmilla und Stefan König begleiten die Besichtigung persönlich und ordnen offene Projektfragen ein.
Objektbesichtigungstermin buchen